 Newsletter
 Ebook
 Lexique
 Outils
 Vidéos
 Formation

Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 330€ offerts (si ouverture d’un compte courant)*
Découvrez l’offre de courtage d'IG à des tarifs compétitifs. Capital à risque*
*Voir conditions sur le site.
Visa fait partie de ces entreprises dont le modèle économique semble difficile à prendre en défaut. Contrairement à une banque, le géant américain n’émet pas directement les cartes bancaires et ne prête pas d’argent : il exploite l’un des plus grands réseaux de paiement au monde et prélève une commission sur les transactions qui y transitent. Un modèle peu gourmand en capitaux qui permet à Visa d’afficher une rentabilité exceptionnelle, avec une marge nette supérieure à 50 % sur son exercice 2026.
Les derniers résultats Visa confirment cette solidité. En effet, Visa a réalisé 45,9 milliards de dollars de chiffre d’affaires sur son exercice 2026, en hausse de 15 %, tandis que son bénéfice net ajusté a atteint 25,3 milliards de dollars. Le groupe continue également de profiter de la croissance des paiements numériques et développe de nouveaux relais dans les services à valeur ajoutée et la lutte contre la fraude. Mais la qualité a un prix. Après sa forte progression en Bourse, l’action Visa évolue sur des niveaux de valorisation élevés, avec un PER supérieur à 30 sur les bénéfices publiés. Et alors que la direction anticipe un léger ralentissement de sa croissance en 2027, la question du point d’entrée sur l’action Visa devient centrale.
Alors, faut-il encore investir en Bourse dans l’action Visa fin 2026 ou attendre une correction du cours de Bourse pour acheter l’action ? Pour le savoir, nous avons passé au crible ses derniers résultats, sa rentabilité, sa valorisation, ses perspectives et ses principaux risques. Découvrez également notre analyse technique pour identifier les meilleurs points d’entrée potentiels et notre avis final sur comment investir dans l’action Visa en Bourse.
Comment Café de la Bourse a identifié l’action Visa parmi près de 900 actions en Bourse ?
C’est en appliquant notre grille de critères financiers que le groupe américain Visa s’est distingué. Rentabilité élevée, croissance régulière du chiffre d’affaires et du bénéfice par action, marges importantes, faible endettement : Visa cumule plusieurs caractéristiques que nous recherchons pour identifier des entreprises de qualité susceptibles d’être conservées sur le long terme.
Vous pouvez reproduire cette démarche et surtout l’adapter à vos propres critères grâce au screener d’actions Café de la Bourse. L’outil permet de passer au crible près de 900 actions françaises, européennes et américaines à partir d’une soixantaine de critères : ROIC, croissance du chiffre d’affaires et du BPA, dette, marges, dividende, valorisation, éligibilité au PEA, etc. À vous de fixer vos seuils pour faire ressortir les actions qui correspondent à votre stratégie.
Et si vous préférez partir d’une sélection déjà construite, vous pouvez consulter nos portefeuilles thématiques. Le portefeuille Café de la Bourse Quality, par exemple, recherche notamment les sociétés affichant un ROIC d’au moins 15 % et une croissance annuelle du chiffre d’affaires et du BPA d’au moins 8 % sur cinq ans.
Vous pouvez tester les nouveaux outils Café de la Bourse pendant un mois avec la garantie satisfait ou remboursé, sans avoir à vous justifier. Et pour les 20 premiers abonnés Café de la Bourse Invest qui ouvriront en parallèle un compte chez XTB, le prix de l’abonnement annuel aux outils Café de la Bourse sera entièrement remboursé selon les conditions de l’opération. Une façon de tester concrètement le screener et les portefeuilles Café de la Bourse avant de décider s’ils méritent une place durable dans votre boîte à outils d’investisseur en Bourse !
Testez gratuitement le screener actions et les portefeuilles Café de la Bourse
Les éléments présentés dans cet article sont fournis à titre informatif et pédagogique uniquement. Ils ne constituent en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente de titres financiers. Enfin, rappelons que les performances passées ne préjugent pas des performances futures et que tout investissement en Bourse comporte un risque de perte en capital.
Quels sont les chiffres clés de Visa ?
| Indicateurs clés action Visa | Valeur |
| Chiffre d’affaires exercice 2026 (clos le 30 septembre) | 45,9 Md$ |
| Résultat net exercice 2026 | 23,5 Md$ (GAAP) ; 25,3 Md$ ajusté |
| Free cash-flow exercice 2026 | 22,1 Md$ |
| EBITDA (12 mois glissants) | environ 30 Md$ (marge EBITDA de 65,96 %) |
| Capitalisation boursière (2 novembre 2026) | 773 Md$ |
| Dividende par action / Rendement | 0,78 $ par trimestre (après la hausse de 16 %) / 0,65 % |
| Croissance CA YoY | +15 % |
| Croissance CA dernier trimestre (YoY) | +13 % |
Sources : communiqué de résultats Visa du T4 de l’exercice 2026 (SEC), Café de la Bourse Invest au 2 novembre 2026
Sur un chiffre d’affaires de 45,9 Md$, le groupe Visa dégage 23,5 Md de bénéfice net, soit une marge nette de 51,2 %. La rentabilité du capital investi (ROIC) atteint 35,9 %, plus du double de notre seuil de 15 % (screener Café de la Bourse). Le free cash-flow atteint 22,1 Md$ (opérationnel, après 1,7 Md$ d’investissements), car le réseau demande peu de capital pour fonctionner : chaque transaction supplémentaire coûte presque rien à traiter.
La croissance reste élevée pour une entreprise de cette taille. Le chiffre d’affaires a été multiplié par trois en dix ans, de 15,1 Md$ sur l’exercice 2016 à 45,9 Md$ en 2026, soit environ 11,8 % par an (rapports annuels Visa, calcul de la rédaction). Le bénéfice par action publié progresse de 21 % sur l’exercice 2026, aidé par les rachats d’actions qui réduisent chaque année le nombre de titres en circulation.
Le bilan ne pose aucune difficulté. La dette nette ne représente que 0,30 fois l’EBITDA, et le résultat d’exploitation couvre 24,5 fois les charges d’intérêts (screener Café de la Bourse). Visa pourrait la rembourser en moins de six mois de cash-flow.
Recevez nos analyses + le guide gratuit pour investir en Bourse
Quels sont les derniers résultats de Visa ?
Le quatrième trimestre de l’exercice décalé de Visa (juillet à septembre 2026) publié en octobre 2026 a dépassé les attentes des analystes. Le chiffre d’affaires net Visa atteint 12,1 Md$, en hausse de 13 % à taux de change courants comme constants. Le bénéfice par action ajusté ressort à 3,48 $, en hausse de 17 %, et le BPA publié à 3,19 $ (+22 %).
Toutes les lignes progressent : les revenus de services gagnent 14 %, ceux du traitement des données 16 % et les transactions internationales 8 %. Les « autres revenus », qui regroupent les services à valeur ajoutée (lutte contre la fraude, conseil, paiements entre entreprises), bondissent de 40 %. C’est le relais de croissance que la direction met en avant depuis plusieurs années.
Le résultat publié intègre deux éléments exceptionnels : une provision de 469 M$ liée au contentieux américain sur les commissions d’interchange, et un don de 282 M$ de titres à la Visa Foundation. Le conseil a relevé le dividende trimestriel de 16 %, à 0,78 $.
Pour l’exercice 2027, Visa vise une croissance du chiffre d’affaires ajusté « à deux chiffres bas » et une hausse du BPA du même ordre, voire légèrement supérieure. Ce ralentissement annoncé a d’abord pesé sur le cours. Le groupe a aussi annoncé le rachat de BioCatch, spécialiste de la détection de fraude, pour 2,4 Md$ en numéraire.
Quels sont les ratios financiers de Visa ?
Freedom24 : programmez votre Plan d’investissement en actions et ETF sans frais. Capital à risque*
| Ratio | Valeur | Lecture sectorielle |
| PER (Price/Earnings) | 33,3 (27,5 sur les bénéfices attendus) | Prime élevée, liée à la qualité du modèle |
| P/FCF | 27,5 (rendement FCF de 3,63 %) | Prix d’une croissance régulière et peu risquée |
| VE/EBITDA | 20,4 | Prime nette sur le marché |
| Rendement dividende | 0,65 % | Faible, la priorité va aux rachats |
| Taux de distribution | 21,75 % | Grande marge pour augmenter le dividende |
Sources : Café de la Bourse Invest au 2 novembre 2026 ; P/FCF déduit du rendement FCF
L’action Visa ne se paie jamais bon marché, et 2026 ne fait pas exception. Avec un PER de 33,3 sur les bénéfices publiés et de 27,5 sur ceux attendus pour l’an prochain, le titre Visa se situe dans le haut de sa fourchette habituelle. Cette prime s’explique par la qualité du modèle : très peu de capital à investir, une croissance à deux chiffres depuis l’introduction en bourse Visa de 2008 et une marge nette supérieure à 50 %.
Le rendement du dividende Visa, à 0,65 %, ne doit pas tromper l’investisseur en quête de revenus. Visa a rendu 25,6 Md$ à ses actionnaires sur l’exercice 2026, dont 20,5 Md$ en rachats d’actions et 5,1 Md$ en dividendes. Avec un taux de distribution de 21,75 % et un dividende relevé de 16 %, la politique de rémunération ressemble davantage à celle d’une valeur de croissance qu’à celle d’une valeur de rendement.
Pour un investisseur Buy and Hold, le niveau de valorisation joue surtout sur le point d’entrée. Payer 33 fois les bénéfices réduit la marge de sécurité, mais un titre qui augmente ses bénéfices de 12 à 15 % par an absorbe cette prime avec le temps.
Retrouvez tous les ratios financiers de Visa (valorisation, rentabilité, croissance, solidité du bilan) et son Score CdB sur la fiche Visa de l’assistant d’investissement Café de la Bourse.
Testez gratuitement le screener actions et les portefeuilles Café de la Bourse
Jusqu’où peut aller l’action Visa fin 2026 ? Analyse technique et avis Café de la Bourse
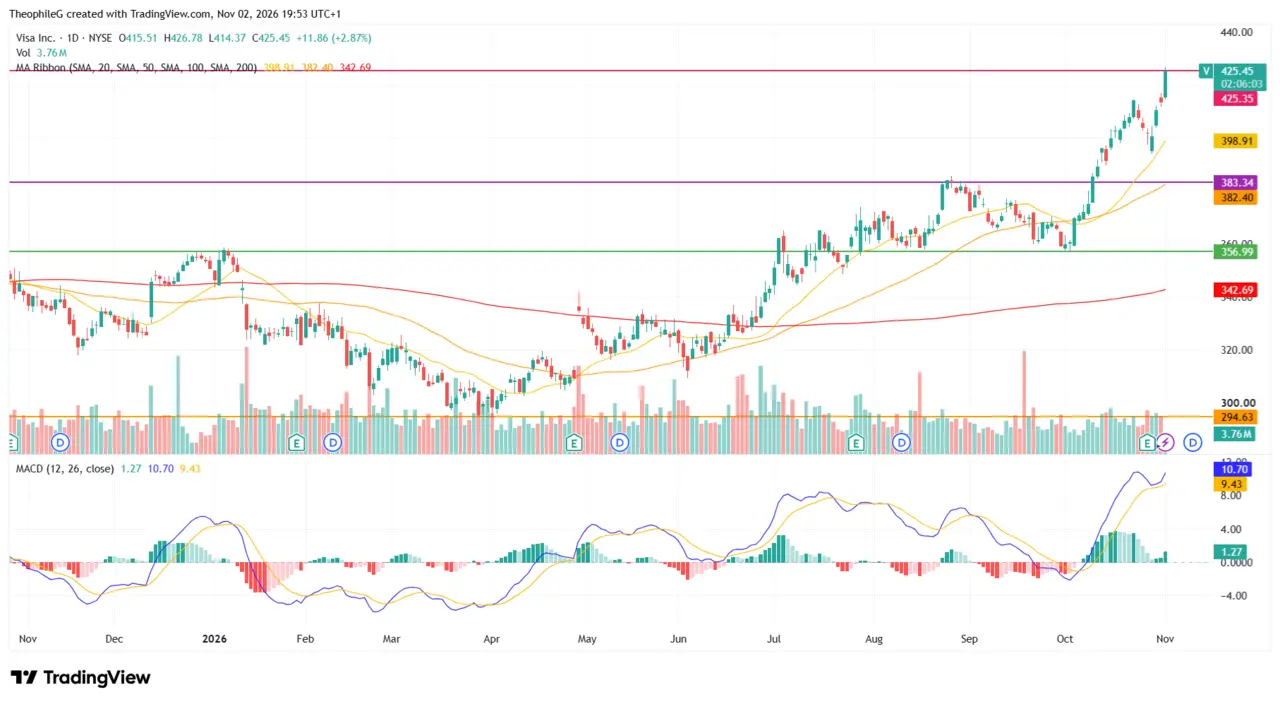
Source : TradingView, données au 2 novembre 2026
XTB : 1 action Veolia offerte avec un dépôt min de 50€*
*Votre capital est assujetti à un risque. Voir conditions sur le site.
La tendance de fond de l’action Visa est clairement haussière sur douze mois. Après un creux vers 300 $ au printemps, le titre Visa a enchaîné une série de plus hauts et de plus bas croissants. La cassure de la zone des 383 $ (le plus haut de fin août) début octobre a accéléré le mouvement, et l’action a clôturé le 2 novembre à 425,45 $, son plus haut annuel, en hausse de 2,87 % sur la séance.
Les moyennes mobiles sont parfaitement alignées dans l’ordre haussier : le cours de Bourse Visa domine la MM20 (398,91 $), elle-même au-dessus de la MM50 (382,40 $) et de la MM200 (342,69 $), qui remonte depuis le mois de juin. L’écart avec la MM200, proche de 24 %, signale toutefois un titre étiré à court terme.
Le MACD confirme la dynamique : la ligne MACD (10,70) est au-dessus de sa ligne de signal (9,43), et l’histogramme repasse dans le vert après un bref essoufflement fin octobre. Les volumes sont restés réguliers pendant la hausse d’octobre, sans pic de capitulation.
Le cours de l’action Visa bute à présent sur la résistance des 425,35 $, qui correspond au sommet tracé sur le graphique. Les supports se trouvent à 383,34 $, ancien plus haut devenu support, puis à 356,99 $, plancher de la consolidation de septembre.
Scénario haussier : une clôture nette au-dessus de 425,35 $ placerait le titre Visa en territoire inexploré, sans résistance graphique proche. Scénario baissier : un retour sous la MM20 (398,91 $) ouvrirait la voie vers 383,34 $, un repli qui ramènerait le titre sur sa zone de cassure d’octobre.
Faut-il investir dans l’action Visa ? Avis Café de la Bourse
Opportunités clés de l’action Visa
Il reste beaucoup de marge de croissance. Les espèces représentent encore une part importante des paiements dans de nombreux pays émergents, et chaque basculement vers la carte ou le mobile alimente le réseau de Visa. Les services à valeur ajoutée, en hausse de 40 % au dernier trimestre, réduisent peu à peu la dépendance aux seuls volumes de transactions. L’acquisition de BioCatch va dans le même sens, en renforçant l’offre de lutte contre la fraude. Enfin, la générosité envers les actionnaires est structurelle : plus de 20 Md$ de rachats d’action Visa par an réduisent mécaniquement le nombre d’actions et soutiennent le bénéfice par action, même quand la croissance ralentit.
Risques principaux de l’action Visa

Le principal risque est réglementaire et judiciaire. Les commissions d’interchange sont contestées aux États-Unis comme en Europe, et la provision de 469 M$ passée au dernier trimestre rappelle que ce dossier n’est pas clos. Une loi plafonnant ces commissions ou favorisant d’autres réseaux pèserait directement sur les marges : c’est la raison pour laquelle nous n’accordons qu’un point sur deux au critère du pouvoir de prix. La concurrence des paiements instantanés de compte à compte (Pix au Brésil, UPI en Inde, projets européens) représente une menace de long terme. Enfin, la croissance annoncée pour 2027 ralentit, alors que la valorisation reste élevée.
Notre avis final sur l’action Visa
Visa remplit presque tous les critères du screener d’actions Café de la Bourse : rentabilité exceptionnelle, bilan solide, croissance régulière et rebonds rapides après les crises de 2008 et 2020. Le titre Visa devrait convenir à un investisseur patient, orienté croissance, qui accepte un rendement faible en échange d’une hausse régulière du bénéfice par action. Graphiquement, l’action Visa est étirée après sa hausse d’octobre 2026 : une consolidation vers la MM20 (environ 399 $) ou vers l’ancienne résistance des 383 $ offrirait un point d’entrée moins tendu. Le premier rendez-vous à surveiller est la publication du T1 de l’exercice 2027, fin janvier 2027.
Testez gratuitement le screener actions et les portefeuilles Café de la Bourse
Comment acheter l’action Visa et investir en pratique ?
L’action Visa est cotée aux États-Unis sur le New York Stock Exchange (NYSE) sous le ticker V. Pour un investisseur français souhaitant acheter directement des titres Visa, il faudra passer par un compte-titres ordinaire (CTO), l’action américaine n’étant pas éligible au PEA. Il est notamment possible d’accéder au marché américain auprès de courtiers en Bourse proposant les actions US comme XTB, Freedom24 ou Interactive Brokers, en comparant notamment les frais de courtage et les éventuels frais de change entre l’euro et le dollar.
Avec un cours de Bourse supérieur à 400 $ début novembre 2026, acheter une action Visa entière représente déjà une somme conséquente pour les petits portefeuilles boursiers. Les investisseurs disposant d’un capital plus limité peuvent donc se tourner vers les fractions d’actions, proposées par certains neo courtiers Bourse comme Trade Republic ou etoro. Une autre approche consiste à mettre en place un plan d’investissement régulier selon une stratégie de Dollar Cost Averaging (DCA). Cette méthode permet d’investir progressivement plutôt que de chercher à déterminer le point d’entrée idéal, un élément particulièrement intéressant lorsque la valorisation de Visa est élevée.
Il n’est toutefois pas indispensable d’acheter directement l’action Visa pour s’exposer à l’entreprise. Visa figure parmi les grandes capitalisations américaines présentes dans plusieurs grands indices boursiers. Un ETF répliquant un indice comme le S&P 500 permet ainsi de détenir indirectement Visa aux côtés de centaines d’autres sociétés. Cette solution réduit le risque spécifique associé à une seule entreprise et peut être plus adaptée aux investisseurs souhaitant construire un portefeuille diversifié sur le long terme.
Enfin, les investisseurs expérimentés peuvent intervenir sur Visa au moyen de produits dérivés, notamment des options proposées par des courtiers en ligne comme IG ou Saxo Banque. Ces instruments permettent de mettre en œuvre des stratégies de couverture ou de trader sur les mouvements de l’action Visa à plus court terme, mais ils présentent des risques sensiblement supérieurs à l’achat d’actions au comptant, en particulier lorsqu’ils comportent un effet de levier.
Quelle que soit la méthode retenue, la valorisation actuelle de Visa invite à distinguer la qualité de l’entreprise du prix payé pour devenir actionnaire Visa. Pour un investisseur de long terme convaincu par le modèle économique du groupe, investir progressivement peut permettre de limiter le risque lié à un mauvais timing, tout en veillant à ce que Visa ne représente pas une part excessive du portefeuille boursier.
Source des images : Magnific
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Rédacteur en chef - Café de la Bourse
Diplômé de l’ICN et de l’ESCP. Louis Yang a travaillé à la Mission Economique, au sein du groupe Lafarge et a été conseiller en gestion de patrimoine indépendant. Il a également été rédacteur et éditeur financiers pour Aol Finance et Yahoo Finance. Louis Yang est auteur pour la librairie du Commerce International, chroniqueur sur BFM et sur B Smart TV ainsi que co-fondateur et rédacteur en chef des sites Café de la Bourse, Café du Patrimoine et Café du Trading.