 Newsletter
 Ebook
 Lexique
 Outils
 Vidéos
 Formation
Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,1% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Les marchés boursiers font souvent peur aux investisseurs particuliers français, relativement averses au risque, qui leur préfèrent très fréquemment les placements à capital garanti. Pourtant, il s’agit de la classe d’actifs la plus attractive sur le long terme. Par ailleurs, certains titres, en plus d’afficher de bons rendements dans la durée, se montrent relativement stables. Le CAC 40 abrite ainsi un certain nombre de valeurs sûres associant stabilité et performance, même dans les contextes de crises boursières (Subprimes, Coronakrach) qui engendrent une certaine volatilité sur les marchés boursiers.
Vous ne savez pas quelle action acheter aujourd’hui ? Découvrez dans cet article notre sélection et analyse de 3 valeurs prometteuses du CAC 40 à suivre de près fin 2026, et à éventuellement ajouter à votre portefeuille pour investir en Bourse !
Pour un investissement optimal, il conviendra de se positionner sur ces actions françaises depuis un PEA. Attention à bien choisir d’emblée le meilleur PEA pour éviter des frais de transfert par la suite. Vous pourrez aussi vous positionner sur ces actions via des produits dérivés depuis l’un des meilleurs comptes-titres. Attention à bien sélectionner votre broker parmi les meilleurs courtiers Bourse pour profiter d’un large choix d’actifs à des frais compétitifs et un accès à des outils et services adaptés à votre profil d’investisseur.
Quelles actions acheter aujourd’hui ? Comment Café de la Bourse a identifié les actions du CAC 40 les plus prometteuses fin 2026 ?
Vous vous demandez quelle action acheter aujourd’hui ? Nous nous sommes limités, pour cette sélection des valeurs françaises les plus prometteuses en Bourse pour fin 2026, aux valeurs composant l’indice CAC 40.
Nous avons ensuite axé notre sélection des meilleures actions prometteuses 2026 selon une approche « bon père de famille ».
L’approche « bon père de famille » en matière d’investissement en Bourse se distingue fondamentalement de la quête de croissance rapide ou de spéculation. Elle repose sur la sélection d’entreprises stables, profitables, généreuses en dividendes et dotées d’avantages concurrentiels durables. Cette philosophie s’aligne naturellement avec les profils d’investisseurs en quête de sérénité patrimoniale cherchant à constituer un portefeuille boursier de revenus pérennes.
Pour cette sélection des meilleures valeurs de l’indice CAC 40, nous avons privilégié une approche multidimensionnelle combinant performance de dividende, résilience face aux crises et fondamentaux financiers robustes.
Nous avons donc appliqué la batterie de critères quantifiés et vérifiables ci-dessous pour identifier ces 3 actions prometteuses pour fin 2026 en matière de dividende et de qualité.
Stabilité et croissance du dividende sur 5 ans
Recherche d’une augmentation régulière et prévisible du dividende versé, reflétant la confiance du management dans la génération de cash futur. Les 3 valeurs prometteuses du CAC 40 sélectionnées affichent une croissance du dividende d’au moins +17 % sur 5 ans.
Drawdown maximum inférieur à -40 %
Le drawdown mesure la perte maximale entre un sommet et un creux sur une période donnée. Un drawdown inférieur à -40 % signale une volatilité maîtrisée et une résilience confirmée face aux stress de marché (voir explication détaillée à la fin de l’article).
Beta < 1
Le coefficient bêta mesure la sensibilité du titre à la volatilité de marché. Un bêta inférieur à 1 indique une volatilité inférieure à celle du marché large, offrant un profil défensif et une protection en périodes baissières.
Résilience sectorielle et visibilité du chiffre d’affaires
Secteurs peu cycliques à demande inélastique avec clientèles diversifiées et exposition internationale réduisant les risques spécifiques.
Structure financière saine
- Ratio dette nette / EBITDA < 2x : indicateur de levier conservateur et flexibilité financière
- Marge nette > 10 % : indicateur de profitabilité réelle et pricing power
ROE et ROIC élevés et constants sur 5 ans
- ROE > 10 % : rentabilité des capitaux propres dépassant le coût de capital
- ROIC > 8 % : rentabilité du capital investi démontrant une allocation efficiente
Comparatif meilleur courtier pour investir dans les meilleures actions en Bourse en 2026
| Top courtiers en Bourse | Les offres du moment | Voir offres |
|---|---|---|
| 1 action Veolia offerte avec un dépôt min de 50€. Capital à risque* | Découvrez |
 | Obtenez jusqu’à 500$ d’actifs gratuits. Capital à risque* | Découvrez |
 | Ouvrez votre Plan d'investissement programmé en actions et ETF sans frais et recevez jusqu'à 20 actions offertes avec le code Promo WELCOME 50. Risque de perte en capital. | Découvrez |
 | 3 % d'intérêts sur vos liquidités non investies + investissez à partir d’1€ sur les actions, ETF, plans d’investissement programmé, cryptos et produits de bourse. Risque de perte en capital* | Découvrez |
 | Actions US officiel à partir de 1$ + accompagnement avec un expert sur la plateforme. Capital à risque* | Découvrez |
 | 0,08% sur les actions françaises et américaines + Saxo Turbos à 0€ + Jusqu'à 2,66 % d'intérêts sur les liquidités. Risque de perte en capital* | Découvrez |
 | Investissez avec 0€ de commission et 5 % d'intérêts sur vos liquidités investies. Risque de perte en capital* | Découvrez |
 | A partir de 0,99€ l'ordre de Bourse + frais de transfert remboursés et formation gratuite. Risque de perte en capital* | Découvrez |
 | 100€ de frais de courtage remboursés pour les nouveaux clients sous conditions + 1€ de commission de courtage sur des actions françaises, américaines et ETF. Investir comporte un risque de perte* | Découvrez |
 | Frais de transfert 2x remboursés + à partir de 0€ l'ordre de Bourse avec Boursomarkets. Investir comporte un risque de perte* | Découvrez |
Top 3 actions prometteuses du CAC 40 en 2026
En tenant compte des paramètres combinés évoqués précédemment, 3 actions prometteuses du CAC 40 sont ressorties en tête de notre classement des actions prometteuses de 2026 :
- Action Legrand
- Action Air liquide
- Action L’Oréal
Découvrez l’analyse technique et l’analyse fondamentale détaillée de notre top actions prometteuses du CAC 40 éligibles au compte PEA.
Les éléments présentés dans ce classement sont fournis à titre informatif et pédagogique uniquement. Ils ne constituent en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente de titres financiers. Enfin, rappelons que les performances passées ne préjugent pas des performances futures et que tout investissement en Bourse comporte un risque de perte en capital.
Action Legrand : le spécialiste mondial des infrastructures électriques porté par les centres de données
Présentation de l’entreprise et modèle économique de Legrand
Legrand est l’un des leaders mondiaux des infrastructures électriques et numériques du bâtiment. Né d’un atelier de porcelaine installé à Limoges en 1865, repris en 1904 par Frédéric Legrand qui lui a donné son nom, le groupe est revenu en Bourse en 2006 et a intégré le CAC 40 en 2011. Il emploie plus de 38 000 personnes, est implanté dans près de 90 pays et distribue ses produits dans près de 180 pays. Avec une capitalisation boursière d’environ 38,40 milliards d’euros au 7 octobre 2026 et un chiffre d’affaires 2025 de 9,48 milliards d’euros, Legrand s’est imposé comme l’un des grands bénéficiaires européens de l’essor des centres de données et de l’intelligence artificielle.
Le groupe Legrand opère selon un modèle économique articulé autour de trois piliers complémentaires que nous détaillons ci-dessous :
Centres de données (32 % du chiffre d’affaires à fin juin 2026) : moteur principal de la croissance, avec une offre complète couvrant la distribution électrique, le refroidissement, les baies, le câblage et la gestion de l’énergie des salles informatiques. Cette activité devrait dépasser 3 milliards d’euros de ventes en 2026 (source : Legrand, Capital Markets Day du 29 septembre 2026), portée par les investissements massifs des hyperscalers dans l’IA.
Transition énergétique (22 % du chiffre d’affaires) : bornes de recharge pour véhicules électriques, solutions d’efficacité énergétique, pilotage intelligent des bâtiments et équipements d’assistance à l’autonomie. Un segment soutenu par les réglementations environnementales et la rénovation du parc immobilier.
Infrastructures essentielles du bâtiment (46 % du chiffre d’affaires) : interrupteurs, prises, tableaux électriques et systèmes de cheminement de câbles, sous des marques reconnues des installateurs (Legrand, BTicino). Activité mature et rentable, adossée à des positions de leader dans de nombreux pays et à une forte récurrence liée aux travaux de rénovation.
Modèle économique : des marques fortes, un réseau dense de distributeurs et d’électriciens installateurs, des produits à faible ticket unitaire qui confèrent un réel pouvoir de fixation des prix, et une stratégie d’acquisitions ciblées (7 opérations réalisées au premier semestre 2026). Le tout génère un cash-flow libre structurel de 1,3 milliard d’euros en 2025, soit 14 % des ventes (source : Legrand, résultats annuels 2025).
Analyse financière et fondamentaux de l’action Legrand
Données financières clés Legrand
Legrand a généré un chiffre d’affaires 2025 record de 9,48 milliards d’euros, en hausse de +9,6 % par rapport à 2024, porté par une croissance organique de +7,7 % et par un effet de périmètre de +5,1 % lié aux acquisitions (source : Legrand, résultats annuels publiés le 12 février 2026).
Le premier semestre 2026, publié le 29 juillet 2026, marque une nette accélération : le chiffre d’affaires atteint 5,40 milliards d’euros (+13,1 %), avec une croissance organique de +9,8 %, un effet de périmètre de +6,9 % et un effet de change défavorable de -3,7 %. Fort de cette dynamique tirée par les centres de données aux États-Unis, Legrand a relevé ses objectifs annuels : il vise désormais une croissance de ses ventes hors effets de change comprise entre +16 % et +19 % (contre +10 % à +15 % auparavant), dont +8 % à +10 % en organique (contre +4 % à +7 %), avec une marge opérationnelle ajustée maintenue entre 20,5 % et 21 % (source : ABC Bourse, 29 juillet 2026).
Le résultat opérationnel ajusté 2025 s’établit à 1,96 milliard d’euros (+10,5 %), soit une marge opérationnelle ajustée de 20,7 % des ventes. L’EBITDA représente 23,4 % du chiffre d’affaires, soit environ 2,2 milliards d’euros. Au premier semestre 2026, le résultat opérationnel ajusté progresse de +12 % à 1,12 milliard d’euros, pour une marge de 20,8 % (contre 21 % un an plus tôt), légèrement diluée par les acquisitions récentes.
La marge nette ressort à 13,1 % en 2025, au-delà du seuil de 10 % retenu dans nos critères. Le résultat net part du groupe 2025 s’établit à 1,24 milliard d’euros, en hausse de +6,7 %. Au premier semestre 2026, il progresse de +11,2 % à 698,2 millions d’euros, soit une marge nette de 12,9 %.
Le cash-flow libre 2025 atteint 1,3 milliard d’euros, soit 14 % du chiffre d’affaires, avec un taux de conversion du résultat net de 107 %, traduisant une génération de cash de grande qualité qui finance à la fois les acquisitions, le dividende et le désendettement (source : Legrand).
Rentabilité des capitaux et structure financière
Le ROE (Return on Equity) s’établit à environ 17 % en 2025 (source : Zonebourse), nettement au-dessus du seuil de 10 % de nos critères. Le ROCE (Return on Capital Employed) ressort autour de 13 % au-delà de notre exigence de 8 %, malgré une base d’actifs gonflée par les écarts d’acquisition.
La dette financière nette s’élevait à 4,22 milliards d’euros fin 2025, soit un ratio dette nette / EBITDA de 1,92x, conforme au seuil de 2x retenu dans nos critères. Le rythme soutenu des acquisitions l’a porté à environ 2,1x à fin juin 2026, un niveau légèrement supérieur à notre seuil mais jugé temporaire, la forte génération de cash du groupe devant permettre de le réduire rapidement.
Performance du dividende Legrand : une croissance soutenue et régulière
Legrand verse un dividende sans interruption depuis son retour en Bourse en 2006, sans aucune baisse depuis plus de huit ans. Le dividende 2026 Legrand s’établit à 2,38 € par action au titre de 2025, approuvé par l’assemblée générale du 27 mai 2026, en hausse de +8,2 % par rapport aux 2,20 € versés au titre de 2024, pour un taux de distribution de 50 %.
Sur 5 ans, le dividende Legrand est passé de 1,42 € au titre de 2020 à 2,38 € au titre de 2025, soit une progression cumulée d’environ +68 % (TCAR proche de +11 %), bien au-delà du seuil de +17 % retenu dans nos critères de sélection.
Le rendement en dividende 2026 Legrand s’établit autour de 1,7 % au cours actuel, plus modeste que celui des valeurs défensives traditionnelles du CAC 40, mais compensé par une croissance du dividende parmi les plus dynamiques de l’indice.
Analyse graphique du cours de bourse de Legrand en 2026
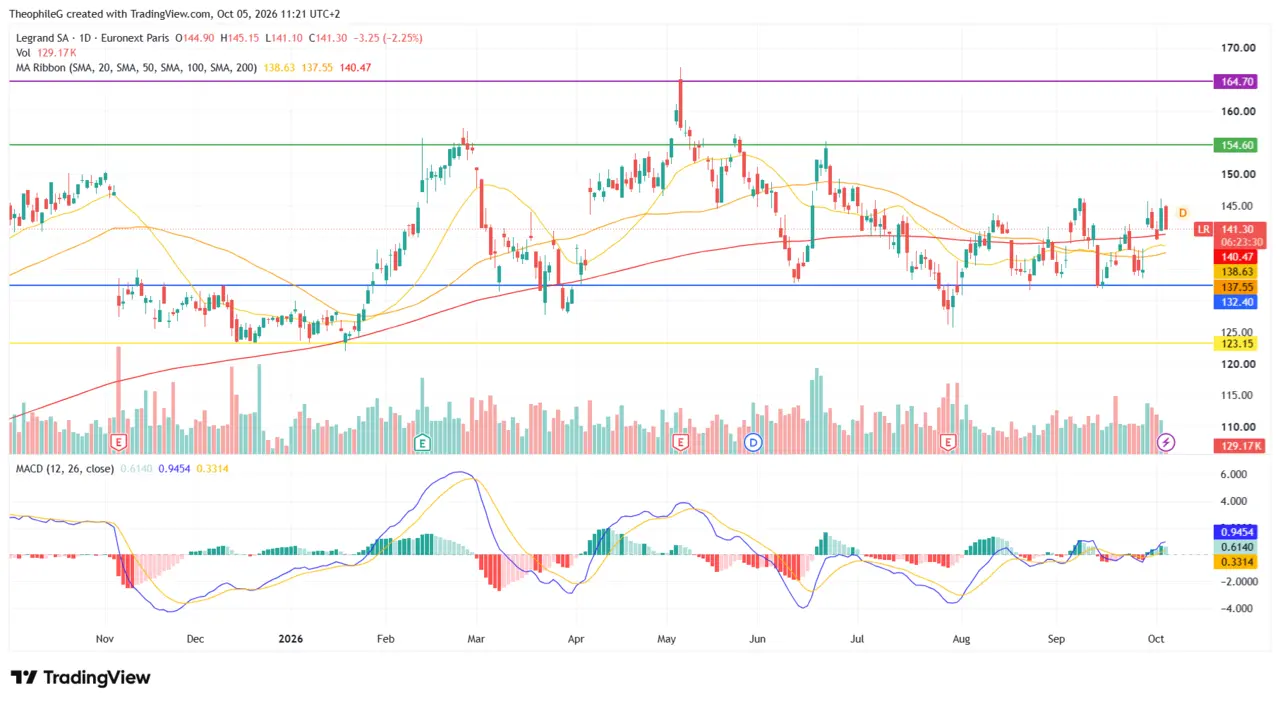
Source : Café de la Bourse, graphique construit sur Tradingview, données à titre indicatif
Analyse technique de l’action Legrand en Bourse
Après un net rebond engagé en janvier 2026 depuis la zone des 123 €, le titre Legrand a enchaîné les records en Bourse, jusqu’à un plus haut historique proche de 164,70 € début mai 2026, à la veille de la publication de son premier trimestre. L’action Legrand est ensuite entrée dans une phase de correction puis de consolidation : après un point bas sous les 130 € fin juillet, le cours de Bourse Legrand évolue depuis août dans un range compris entre 132,40 € et 146 € environ. Le titre cote 141,30 € le 5 octobre 2026 en cours de séance (source : TradingView), en repli de -2,25 % après le rebond de la semaine précédente.
Le cours de Bourse Legrand évolue juste au-dessus de sa moyenne mobile 200 jours (140,47 €), ainsi que de ses moyennes mobiles 20 jours (138,63 €) et 50 jours (137,55 €). Ces trois moyennes, désormais resserrées et quasiment à plat, traduisent une phase d’indécision : la tendance de fond n’est pas remise en cause, mais le titre Legrand peine encore à retrouver une direction claire à court terme.
L’indicateur MACD, légèrement positif avec sa ligne au-dessus de sa ligne de signal et un histogramme redevenu positif, signale une amélioration modérée du momentum depuis fin septembre 2026, encore insuffisante pour confirmer une sortie du range par le haut.
Les principaux niveaux techniques de l’action Legrand en Bourse sont désormais les suivants :
- un support immédiat se situe vers 140,47 € (moyenne mobile 200 jours), avec un support majeur plus bas vers 132,40 € (bas du range depuis août 2026), puis 123,15 € (plus bas de janvier 2026) ;
- une première résistance se situe vers 146 € (sommets de septembre et de début octobre 2026), puis une résistance plus structurante vers 154,60 € (plafond testé à plusieurs reprises de février à juin 2026), et enfin le record historique de 164,70 € ;
- un franchissement confirmé de la zone des 146 €, accompagné de volumes soutenus, ouvrirait la voie vers les 154,60 €, tandis qu’une cassure des 132,40 € exposerait le titre à un retour vers les 123,15 €.
Pourquoi l’action Legrand est prometteuse pour 2026 ? Avis Café de la Bourse
Catalyseur majeur Legrand en 2026 : l’explosion des centres de données et des objectifs 2030 nettement relevés
L’événement phare pour Legrand en 2026 est son Capital Markets Day du 29 septembre 2026, organisé à Singapour, au cours duquel le groupe a nettement rehaussé ses ambitions. Legrand vise désormais un chiffre d’affaires compris entre 16 et 18 milliards d’euros en 2030 (contre 15 milliards auparavant), une croissance organique moyenne de +6 % à +8 % par an entre 2027 et 2030 (contre +3 % à +5 %), une marge opérationnelle ajustée moyenne de 21 % à 22 % (contre plus de 20 %) et un cash-flow libre représentant 13 % à 15 % des ventes (source : BFM Bourse, 29 septembre 2026). L’action a bondi de plus de +7 % en séance à l’annonce de ces objectifs.
Au cœur de cette trajectoire : les centres de données, qui représentent déjà 32 % des ventes, et plus largement les activités liées à la transition énergétique et numérique, dont la part doit passer de 53 % du chiffre d’affaires en 2025 à 70 % en 2030. Legrand s’appuie sur une estimation de la capacité installée mondiale des centres de données appelée à passer de 80 gigawatts aujourd’hui à 180 gigawatts en 2030 (source : Boursorama, 29 septembre 2026). Le groupe prévoit en parallèle de poursuivre ses acquisitions ciblées (environ +5 % de croissance externe par an), de céder entre 0,5 et 1 milliard d’euros d’activités non stratégiques et de procéder à des rachats d’actions ciblés, tout en maintenant un taux de distribution du dividende d’environ 50 %.
Ce relèvement a été salué par les analystes : le 2 octobre 2026, Evercore ISI a initié la couverture du titre à l’achat avec un objectif de cours de 175 €, soit un potentiel de plus de 20 %, faisant progresser l’action de +3,43 % à 144,55 €. La prochaine publication, celle du chiffre d’affaires des neuf premiers mois de 2026, constituera le prochain catalyseur à surveiller.
L’action Legrand semble incarner une version « croissance » de l’investissement « bon père de famille », combinant un dividende en forte progression (+68 % en 5 ans), une génération de cash de premier plan (cash-flow libre de 14 % des ventes), une rentabilité élevée (marge opérationnelle supérieure à 20 %, ROE proche de 17 %) et une exposition directe à des tendances de fond durables (IA, électrification, efficacité énergétique). Avec un bêta proche de 1 (0,99 selon Zonebourse) et un drawdown sur 5 ans de l’ordre de -35 % lors du repli de 2022, le titre reste dans les limites de nos critères de sélection.
Néanmoins, malgré la qualité de son modèle, l’action Legrand demeure exposée à plusieurs risques à prendre en compte avant un éventuel investissement. Le premier tient à la valorisation, exigeante avec un PER 2026 estimé autour de 23 à 24 fois les bénéfices, qui laisse peu de place à une déception. La dépendance croissante aux centres de données expose également le groupe à un éventuel ralentissement des investissements des géants du cloud et de l’IA. Le marché du bâtiment en Europe reste par ailleurs atone, tandis que le rythme soutenu des acquisitions porte le levier financier légèrement au-dessus de 2x et implique un risque d’intégration. Enfin, l’effet de change défavorable lié à la faiblesse du dollar et une éventuelle escalade des tensions commerciales constituent des facteurs de vigilance.
Les éléments présentés ci-dessus sont fournis à titre informatif et pédagogique uniquement et ne constituent en aucun cas un conseil en investissement personnalisé.
Action Air Liquide : l’incontournable des gaz industriels et de santé
Présentation de l’entreprise et modèle économique d’Air Liquide
Air Liquide est le leader mondial des gaz liquides et services associés pour les secteurs industriels, médicaux et chimiques. Créée en 1902 et cotée sur Euronext depuis 1914, la société Air Liquide jouit d’une légitimité historique et d’une expertise inégalée. Avec une capitalisation boursière de 107,41 milliards d’euros au 7 octobre 2026 et une présence dans 72 pays, l’entreprise dispose d’un portefeuille d’actifs gigantesques (usines de production, réseaux de distribution cryogéniques) générant des barrières à l’entrée considérables.
Le modèle économique Air Liquide repose sur différentes activités que nous détaillons ci-dessous :
- Fourniture de gaz industriels (oxygène, azote, argon, hydrogène, hélium) à des clients industriels : raffineries, sidérurgies, chimie, semi-conducteurs. Contrats long-terme (3-5 ans) offrant une visibilité de cash-flow, avec indexation sur le coût de l’énergie protégeant les marges.
- Services de santé (oxygène médical, équipements de respiration assistée) : croissance de +15-20 % annuels, clientèles diversifiées (hôpitaux, cliniques, patients à domicile), marges élevées (30-35 %).
- Solutions spécialisées : hydrogène (énergie décarbonée), services technologiques pour semi-conducteurs, applications de recherche. Exposition croissante aux tendances de décarbonation mondiale.
Analyse financière et fondamentaux de l’action Air Liquide
Données financières clés Air Liquide
Air Liquide a généré un chiffre d’affaires 2025 d’environ 26,94 milliards d’euros, en léger repli de -0,4 % en publié, reflétant principalement un effet de change négatif de -4,2 %, compensé partiellement par une croissance comparable positive de +1,9 %, démontrant la résilience du modèle d’affaires de gaz industriels et services de santé face aux aléas macroéconomiques.
Au troisième trimestre 2025, le chiffre d’affaires Air Liquide s’est établi à 6,6 milliards d’euros, avec une croissance comparable de +1,9 %. Malgré la baisse en publié due aux effets de change négatifs et aux baisses de prix de l’énergie répercutées aux clients, la croissance organique confirme la solidité du positionnement du groupe.
Au premier trimestre 2026 publié le 28 avril 2026, Air Liquide a généré un chiffre d’affaires de 6,79 milliards d’euros, en croissance comparable de +1,9 %, mais en repli de -3,5 % en publié sous l’effet d’un change défavorable de -5,9 % et d’un effet énergie de -1,0 %, partiellement compensés par un effet de périmètre de +1,5 % lié à l’intégration de DIG Airgas. Le groupe Air Liquide a confirmé l’ensemble de ses objectifs annuels 2026.
Au premier semestre 2026, publié le 28 juillet 2026, Air Liquide a réalisé un chiffre d’affaires de 13,83 milliards d’euros, en hausse de +4,3 % hors effets de change et d’énergie, avec une accélération au deuxième trimestre. Le résultat opérationnel courant progresse de +5,7 % à 2,89 milliards d’euros et la marge opérationnelle gagne 110 points de base, grâce notamment à 300 millions d’euros d’économies sur le semestre. Le résultat net atteint 1,82 milliard d’euros (+1,2 % en publié, +6,5 % hors change), tandis que les décisions d’investissement atteignent un niveau record de 2,9 milliards d’euros (+27 %), portées par l’Électronique et les Amériques.
L’EBITDA s’établit autour de 7,8-8,0 milliards d’euros, soit une marge EBITDA maintenue dans la fourchette 29-30 %, solide pour le secteur.
La marge nette ressort à environ 12-13 %, dépassant significativement le seuil de 10 %, confirmant une profitabilité substantielle malgré les aléas macroéconomiques. Le cash-flow opérationnel Air Liquide atteint 6,5-7,0 milliards d’euros, traduisant une génération de cash exceptionnelle capable de financer des investissements stratégiques, dividendes croissants et réductions de dette.
Rentabilité des capitaux et structure financière
Le ROE (Return on Equity) s’établit à environ 12-13 %, confirmant une création de valeur solide au-delà du coût du capital. Le ROCE (Return on Invested Capital) dépasse 10 %, reflétant l’efficacité même avec une base d’actifs considérable et capital-intensive.
La structure financière est saine : avec un ratio dette nette / EBITDA d’environ 1,5-1,7x, Air Liquide maintient une flexibilité financière pour investir dans la croissance (notamment hydrogène vert). Le ratio dette/capitaux propres demeure modéré, offrant une marge de manœuvre en contexte d’incertitude.
Performance du dividende Air Liquide : historique exceptionnel
Air Liquide affiche un historique de croissance du dividende quasi-continu depuis plus de 30 ans. Le dividende 2026 Air Liquide s’établit à 3,70 € par action (au titre de 2025, versé en mai 2026), en hausse de +12,1 % par rapport aux 3,30 € de 2025, reflétant une politique de distribution généreuse et la solidité de la génération de cash.
En complément, Air Liquide a soumis à l’assemblée générale d’avril 2026 sa traditionnelle résolution permettant l’attribution d’actions gratuites en juin 2026, à raison d’une action gratuite pour dix détenues, renforçant encore l’attractivité pour les actionnaires long-terme.
Sur 5 ans, le TCAR du dividende avoisine +6-7 %, reflétant une politique de distribution stable et prévisible, philosophie propre aux valeurs « bon père de famille ».
Le rendement en dividende 2026 Air Liquide s’établit autour de 2,15-2,20 %, avec un dividende 2026 estimé à environ 3,88-4,00 euros par action (consensus analystes : +5 à +7 % de hausse), soit un rendement proche de 2,25-2,35 % selon les projections.
Analyse graphique du cours de bourse Air Liquide en 2026
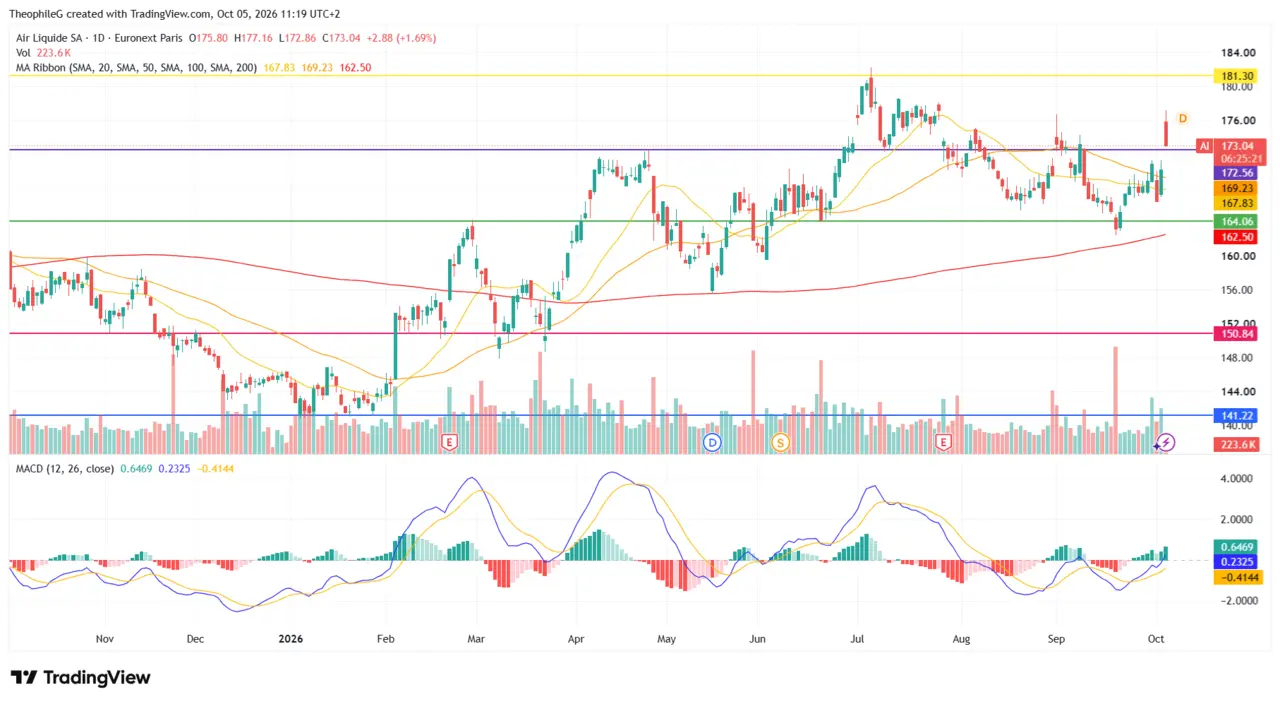
Source : Café de la Bourse, graphique construit sur Tradingview, données à titre indicatif
Analyse technique de l’action d’Air Liquide en Bourse
Le titre Air Liquide a prolongé en Bourse la tendance haussière engagée début 2026 depuis la zone des 141 €, jusqu’à un nouveau sommet historique proche de 181,30 € début juillet 2026. Le cours de Bourse Air Liquide a ensuite consolidé durant l’été entre 164 € et 176 € environ, avant de rebondir depuis son point bas de mi-septembre. Le 5 octobre 2026, jour de la présentation du plan stratégique BEYOND, l’action Air Liquide a ouvert en nette hausse et touché 177,16 € en séance, avant de revenir à 173,04 € en cours de séance.
La configuration technique reste haussière : le cours de Bourse Air Liquide évolue au-dessus de l’ensemble de ses moyennes mobiles, avec une moyenne mobile 20 jours à 167,83 €, une moyenne mobile 50 jours à 169,23 € et une moyenne mobile 200 jours à 162,50 €. Cette dernière, toujours orientée à la hausse, confirme la solidité de la tendance de fond, tandis que les moyennes courtes, aplaties durant l’été, amorcent un redressement.
L’indicateur MACD est repassé au-dessus de sa ligne de signal fin septembre 2026 et revient en territoire positif, avec un histogramme qui s’élargit : un signal de regain du momentum haussier après deux mois de consolidation.
Les principaux niveaux techniques de l’action Air Liquide en Bourse sont désormais les suivants :
- le support immédiat de l’action Air Liquide en Bourse se situe vers 172,56 € (ancienne résistance d’avril devenue pivot), avec un support plus structurant vers 164,06 € (plus bas de septembre), puis 150,84 €;
- la résistance se situe vers 181,30 €, record historique atteint début juillet 2026;
- un franchissement confirmé de ce niveau, accompagné de volumes soutenus, ouvrirait la voie vers de nouveaux sommets historiques, tandis qu’une rechute sous les 164 € fragiliserait la tendance de moyen terme et exposerait le titre à un retour vers sa moyenne mobile 200 jours.
Pourquoi l’action Air Liquide est prometteuse fin 2026 ? Avis Café de la Bourse
Catalyseur majeur Air Liquide en 2026 : nouveau plan stratégique BEYOND et potentiel hydrogène vert
Air Liquide a finalisé au premier trimestre 2026 l’acquisition du coréen DIG Airgas pour 2,85 milliards d’euros, annoncée en août 2025. Cette acquisition, la plus grosse opération depuis 2015, contribue déjà positivement au chiffre d’affaires du T1 2026 (effet de périmètre de +1,5 %) et au résultat net, grâce à plus de 20 projets déjà sécurisés et à la grande complémentarité des activités. Cette opération renforce significativement la position mondiale d’Air Liquide dans les services de gaz industriels et la santé, notamment en Asie du sud-est.
En parallèle, Air Liquide a annoncé en avril 2026 la cession de ses activités de production de biogaz aux États-Unis, en France, en Norvège et en Suède au fonds Mobius Renewables, dans une logique de recentrage stratégique sur les gaz industriels, l’hydrogène bas carbone et les semi-conducteurs.
Pour 2026, Air Liquide se dit « très confiant » avec un objectif d’amélioration de la marge opérationnelle de +100 points de base et une croissance du résultat net récurrent à change constant. Le premier semestre 2026, marqué par une hausse de 110 points de base de la marge opérationnelle, place le groupe en bonne voie pour atteindre cet objectif.
Le 5 octobre 2026, lors de son Capital Markets Day, Air Liquide a dévoilé BEYOND, son nouveau plan stratégique à horizon 2030, qui succède au plan ADVANCE. Le groupe y vise une croissance moyenne de son chiffre d’affaires d’environ +5 % par an (plus ou moins 1 point), une amélioration de sa marge opérationnelle de 400 à 600 points de base sur la période 2026-2030 et une progression annuelle moyenne de +10 % (plus ou moins 2 points) de son résultat net récurrent par action entre fin 2025 et fin 2030. Plus de 40 milliards d’euros seront alloués sur la période, dont plus de la moitié aux investissements industriels et aux acquisitions. Fait inédit, Air Liquide prévoit également un programme de rachat d’actions de 4 milliards d’euros en 2027-2028, en complément de sa politique de dividende régulier. Le titre a signé la plus forte hausse du CAC 40 en début de séance à l’annonce de ce plan.
De plus, Air Liquide envisage une probable augmentation de ses investissements aux États-Unis bénéficiant de crédits d’impôt fédéraux pour les projets en hydrogène faible en carbone et les applications semi-conducteurs, secteurs clés de sa stratégie de décarbonation et de croissance rentable.
Cette dynamique d’Air Liquide a été saluée début juillet 2026 par plusieurs bureaux d’analystes : Bank of America a relevé sa recommandation à l’achat avec un objectif de cours de 200 €, tandis que Barclays a rehaussé sa cible à 196 €, tous deux mettant en avant l’accélération attendue de la division électronique du groupe (gaz ultra-purs pour semi-conducteurs), portée par la demande liée à l’intelligence artificielle.
L’action Air Liquide semble incarner l’archétype du titre « bon père de famille », avec un profil défensif inégalé (drawdown -23 %), un dividende croissant régulièrement (+6-7 % / 5 ans), une visibilité de cash-flow exceptionnelle grâce aux contrats long-terme, et une rentabilité solide (ROE 12-13 %, ROIC 10 %+).
Le titre Air Liquide offre un profil idéal pour les investisseurs en quête de stabilité patrimoniale, de revenus réguliers et croissants et de protection du capital en contexte d’incertitude. L’intégration de DIG Airgas, désormais effective, le nouveau plan BEYOND et son premier programme de rachat d’actions et la dynamique IA / semi-conducteurs constituent des catalyseurs positifs majeurs pour le titre Air Liquide en Bourse en 2026.
Si la réputation de stabilité de l’action Air Liquide est solidement assise, plusieurs facteurs méritent une surveillance attentive. Bien qu’Air Liquide anticipe un impact direct limité des nouveaux tarifs douaniers américains (révisés à la baisse à 15 % en janvier 2026), une escalade ultérieure des tensions commerciales pourrait affecter les perspectives de la société. La remontée durable des taux d’intérêt réels pourrait renchérir le coût de l’endettement et modérer la capacité du groupe à auto-financer les investissements massifs qu’il envisage (développement de l’hydrogène vert, transition énergétique, expansion santé). Une forte contraction de l’activité industrielle mondiale, liée à une récession prolongée, affecterait directement la demande de gaz industriels et constituerait un risque baissier pour les marges. Les chocs géopolitiques affectant les chaînes logistiques du gaz cryogénique, les tensions sur les coûts de l’énergie (premier coût de production), et la possible émergence de nouveaux concurrents régionaux dans les pays émergents constituent aussi des facteurs de vigilance.
Action L’Oréal : le champion mondial de la beauté et du luxe
Présentation de l’entreprise et modèle économique L’Oréal
L’Oréal est le leader incontesté et inégalé du secteur global de la beauté et des cosmétiques. Fondée en 1909 et cotée depuis 1963, L’Oréal possède une capitalisation boursière de 198 milliards d’euros au 7 octobre 2026 et exerce une présence dans 140 pays auprès de 4 millions de clients. L’entreprise dispose d’un portefeuille inégalé de 30 marques de prestige et de volume, d’une répartition géographique mondiale, d’une exposition équilibrée luxury/mainstream, et de marges opérationnelles record (20 % en 2024).
Le groupe L’Oréal opère selon un modèle économique multi divisionnaire et complémentaire que nous vous détaillons ci-dessous :
- Luxe (45 % des revenus, marges opérationnelles 22-23 %) : portefeuille de marques de prestige incontestées (Lancôme, Giorgio Armani, Yves Saint Laurent, Urban Decay, Valentino, Ralph Lauren). Clientèles de prestige mondialisées, marges premium exceptionnelles (35-40 % à l’usine), stratégie omnicanal (boutiques de prestige, e-commerce, distribution sélective).
- Produits grand public (37 % des revenus, marges 21 %) : L’Oréal Paris, Garnier, Maybelline, Essie. Distribution très large (GMS, pharmacies, e-commerce), prix points accessibles, volumes massifs.
- Beauté professionnelle (11 % des revenus, marges 22 %) : produits capillaires professionnels (salons de coiffure), équipements technologiques.
- Beauté dermatologique (16 % des revenus, marges 26 %) : La Roche-Posay, CeraVe, Vichy. Croissance +9,3 % en 2024, marges élevées, segmentation dermato-cosmétique en croissance.
Analyse financière et fondamentaux de l’action L’Oréal
Données financières clés L’Oréal
L’Oréal a généré un chiffre d’affaires 2025 de 44,05 milliards d’euros, en croissance de +4,0 % à données comparables et +1,3 % en publié. Cette croissance surperforme le marché de la beauté global (3-4 %), reflétant la domination du portefeuille de marques et l’efficacité commerciale.
Au quatrième trimestre 2025, L’Oréal a affiché un chiffre d’affaires de 11,245 milliards d’euros (+1,3 % en publié, +6,0 % en comparable), marquant une accélération par rapport aux trimestres précédents. Le second semestre 2025 ressort à +6,0 % en comparable, contre +2,0 % au premier semestre, confirmant une nette amélioration de la dynamique commerciale.
Les résultats du premier trimestre 2026, publié le 22 avril 2026, confirment l’accélération avec un chiffre d’affaires de 12,15 milliards d’euros, en hausse de +6,7 % à données comparables ajustées du calendrier informatique et de +3,6 % en publié, malgré un effet de change négatif de -5,5 %. La performance, qui dépasse de près de 4 % le consensus Bloomberg (11,7 Md€), a été saluée par une hausse de +8,35 % du titre L’Oréal à l’ouverture le jour de la publication. Toutes les divisions et toutes les zones géographiques sont en croissance, avec en tête les Produits Professionnels (+14,5 %) et la zone SAPMENA-SSA (+15,4 %).
L’EBITDA est estimé à environ 10,8-11,0 milliards d’euros, soit une marge EBITDA de 24-25 %, exceptionnelle pour le secteur beauté. L’EBIT (résultat d’exploitation) s’établit à 8,90 milliards d’euros, soit une marge d’exploitation de 20,2 %, en progression de 20 points de base par rapport à 2024.
La marge nette ressort à environ 13,9 %, largement au-delà du seuil de 10 %, confirmant une profitabilité exceptionnelle. Le bénéfice net s’établit à 6,13 milliards d’euros, en léger recul de -4,4 % par rapport à 2024, principalement en raison de charges exceptionnelles et d’effets de change défavorables.
Au premier semestre 2026, publié le 30 juillet 2026, L’Oréal a réalisé un chiffre d’affaires de 23,77 milliards d’euros, en hausse de +5,8 % en publié et de +6,8 % à données comparables. Le résultat d’exploitation progresse de +6,8 % à 5,06 milliards d’euros, faisant ressortir une marge d’exploitation record de 21,3 % (+20 points de base sur un an), et le bénéfice net part du groupe atteint 3,55 milliards d’euros, contre 3,37 milliards un an plus tôt.
Le cash-flow opérationnel atteint 8-9 milliards d’euros, traduisant une génération de cash monumentale, capable de financer une R&D massive, des investissements technologiques, une croissance externe (M&A) et des dividendes croissants.
Rentabilité des capitaux et structure financière
Le ROE (Return on Equity) s’établit à environ 20-22 %, confirmant une création de valeur exceptionnelle bien au-delà du coût du capital. Le ROCE (Return on Invested Capital) dépasse 18-20 %, reflétant l’efficacité de la structure capitaliste modulable (actifs immatériels massifs, brand equity).
La structure financière est très saine : avec un ratio dette nette / EBITDA d’environ 0,8-1,0x, L’Oréal dispose d’une flexibilité financière maximale pour investir en croissance, réaliser des acquisitions stratégiques ou augmenter les distributions aux actionnaires. Le ratio dette/capitaux propres demeure très modéré, offrant une assise financière solide.
Performance du dividende L’Oréal : référence de stabilité
L’Oréal affiche un historique de croissance du dividende quasi-continu depuis 40 ans. Le dividende l’Oréal proposé au titre de 2025 s’établit à 7,20 EUR par action, en hausse de +2,9 % par rapport aux 7,00 EUR de 2024. Ce dividende l’Oréal 2026 a été versé le 4 mai 2026 (détachement du coupon le 29 avril 2026).
Le bénéfice par action l’Oréal ajusté 2025 s’établit à 12,71 euros, en hausse de +0,4 %.
Sur 5 ans, le dividende a cru d’environ +25-28 % (TCAR +5 %), reflétant une politique de distribution stable et prévisible. Cette croissance régulière et prévisible, même en contextes difficiles (covid, inflation, géopolitique), incarne la philosophie du dividende « aristocrate ».
Le rendement en dividende 2026 L’Oréal s’établit autour de 2,00-2,05 %, avec un dividende 2026 estimé à environ 7,40-7,60 euros par action (consensus analystes anticipant une hausse de +3 à +5 %), soit un rendement proche de 2,10-2,20 % selon les projections.
Analyse graphique du cours de bourse de L’Oréal en 2026
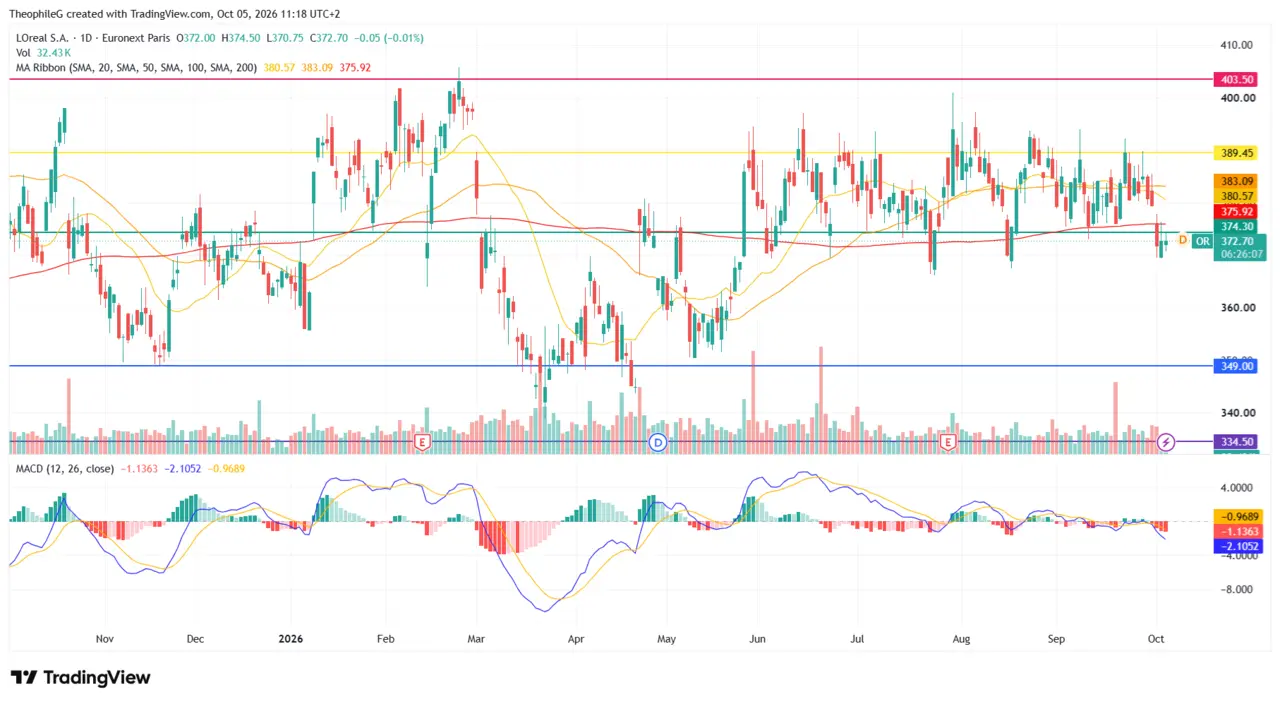
Source : Café de la Bourse, graphique construit sur Tradingview, données à titre indicatif
L’action L’Oréal affiche une performance de +8 % à +10 % sur 5 ans – performance plus modeste que l’action Air Liquide (+58 %) de notre sélection des actions prometteuses pour 2026 – mais caractéristique d’une valeur mature de grande qualité avec une croissance organique régulière (4-5 % annuels) et un revenu via un dividende croissant. Cette trajectoire modérée traduit l’accomplissement du cycle de croissance exponentielle et l’entrée dans une phase de stabilisation patrimoniale, propice aux investisseurs de long terme.
Analyse technique de l’action L’Oréal en Bourse
L’action L’Oréal affiche un maximum drawdown sur 5 ans d’environ -28 à -30 % (lors du stress de 2022), bien inférieur au seuil de -40 % de nos critères de sélection des actions prometteuses de 2026. Elle confirme ainsi son caractère défensif exceptionnel. Cette volatilité maîtrisée reflète le statut de valeur refuge du titre L’Oréal et son beta très inférieur à 1 (environ 0,845).
Après avoir buté sur la zone des 403,50 € fin février 2026, le titre L’Oréal s’est replié jusqu’à une zone de point bas comprise entre 334,50 € et 349 € entre mars et mai, avant de rebondir nettement à partir de fin mai. Depuis juin, l’action L’Oréal évolue dans un range compris entre 374,30 € et 389,45 €, ponctué de plusieurs incursions sans lendemain au-dessus des 390 €, notamment au lendemain des résultats semestriels fin juillet. Début octobre 2026, le titre L’Oréal a cassé le bas de ce range et cote 372,70 € le 5 octobre 2026 en cours de séance.
Le cours de Bourse L’Oréal évolue désormais sous ses moyennes mobiles 20 jours (380,57 €) et 50 jours (383,09 €), et vient de repasser sous sa moyenne mobile 200 jours (375,92 €). La moyenne mobile 20 jours, passée sous la moyenne mobile 50 jours, confirme la dégradation de la configuration technique à court terme.
L’indicateur MACD, dont la ligne évolue sous sa ligne de signal en territoire négatif avec un histogramme qui se creuse, signale un momentum baissier à court terme après l’échec répété à franchir durablement la résistance des 389,45 €.
- La résistance immédiate pour l’action L’Oréal se situe désormais dans la zone des 374,30-375,92 € (ancien support du range, doublé de la moyenne mobile 200 jours), puis vers 389,45 € (plafond testé à répétition depuis juin 2026) et enfin vers 403,50 €.
- Un support se dessine en Bourse pour l’action L’Oréal vers 349 €, puis 334,50 € (plus bas du printemps 2026) en cas de cassure.
- Un retour durable au-dessus des 375,92 € neutraliserait ce signal baissier et relancerait un test des 389,45 €, tandis qu’un échec sous cette zone exposerait le titre à une extension du repli vers les 349 €.
Pourquoi l’action L’Oréal est prometteuse fin 2026 ? Avis Café de la Bourse
Catalyseur majeur L’Oréal en 2026 : acquisition Kering Beauté et changement de recommandation des analystes
L’événement stratégique majeur pour L’Oréal en 2026 est la finalisation au premier semestre 2026 de l’acquisition de Kering Beauté pour 4 milliards d’euros, annoncée en octobre 2025. Cette acquisition inclut la maison de fragrances historique House of Creed, ainsi que des licences exclusives de 50 ans pour Gucci (à partir de 2028), Bottega Veneta et Balenciaga. L’Oréal avait levé 3 milliards EUR en obligations en décembre 2025 pour financer cette opération stratégique majeure qui renforce désormais son portefeuille dans le luxe.
Par ailleurs, L’Oréal a annoncé le 7 juillet 2026 la signature d’un accord de licence exclusive de 50 ans portant sur la création, le développement et la distribution des parfums et produits de beauté de la marque Gucci, à la suite de la résiliation anticipée de la licence jusqu’alors détenue par Coty. Cet accord, qui consolide et accélère la stratégie beauté de luxe engagée avec l’acquisition de Kering Beauté, constitue un catalyseur stratégique majeur pour L’Oréal en 2026.
Cette annonce s’accompagne d’un partenariat noué en juillet 2026 avec OpenAI pour intégrer l’intelligence artificielle générative dans les produits et services du groupe, notamment des outils d’essayage virtuel de maquillage. Ces développements ont été salués par RBC, qui a relevé sa recommandation à « surperformance » avec un objectif de cours rehaussé, contribuant à une progression du titre L’Oréal de +2,7 % le 7 juillet 2026, l’une des plus fortes hausses du CAC 40 ce jour-là.
La publication du chiffre d’affaires L’Oréal du premier trimestre 2026, sortie le 22 avril 2026, a marqué un tournant majeur pour le titre L’Oréal en Bourse : avec une croissance comparable de +6,7 %, dépassant nettement le consensus, L’Oréal a confirmé l’accélération entamée au S2 2025 et bénéficié d’une appréciation immédiate de plus de +8 % à l’ouverture du marché. Les résultats du quatrième trimestre 2025 de l’Oréal avaient déjà confirmé une accélération spectaculaire de la croissance à +6,0 % en comparable, contre +2,0 % au S1, validant le retour de la dynamique commerciale du groupe et la pertinence de sa stratégie multi-marques et multi-canaux.
Les résultats du premier semestre 2026, publiés le 30 juillet, ont confirmé cette trajectoire avec une croissance comparable de +6,8 % et une marge d’exploitation record de 21,3 %. Le 9 septembre 2026, L’Oréal est même brièvement devenue la première capitalisation boursière de la Bourse de Paris, devant LVMH. Le groupe a par ailleurs placé une nouvelle émission obligataire de 2 milliards d’euros. Les avis des analystes restent toutefois partagés : fin septembre, UBS et Berenberg ont réitéré leur recommandation à l’achat, tandis que Bernstein et Jefferies sont restés neutres. La publication du chiffre d’affaires du troisième trimestre, prévue le 22 octobre 2026, constituera le prochain catalyseur à surveiller.
L’action L’Oréal semble incarner le sommet de l’excellence « bon père de famille », combinant un portefeuille de marques inégalé, des marges opérationnelles records (20 %), une génération de cash monumental (6,6 Md€), un dividende aristocrate croissant régulièrement (+6 % YoY) et un profil défensif exceptionnel (beta 0,85, drawdown -28 %).
Le titre L’Oréal offre un profil idéal pour les patrimoines long-terme, associant croissance modérée mais durable (5-6 % organique), revenus croissants via dividende (+6-7 %/an) et stabilité patrimoniale en contexte d’incertitude. L’effet de dividende réinvesti crée un rendement total de +8-10 % annuel sur 10 ans.
Malgré sa stature défensive exceptionnelle, l’action L’Oréal demeure exposée à plusieurs risques méritant surveillance. L’intégration réussie de Kering Beauté (opération complexe et de taille importante) constitue un risque clé à surveiller. De plus, l’acquisition implique un renforcement du levier financier court-terme, bien que L’Oréal dispose des flux de trésorerie nécessaires pour réduire rapidement cet endettement additionnel. La première vulnérabilité réside dans l’exposition partielle à la cyclicité du luxe, notamment en cas de ralentissement marqué et durable de la consommation premium sur de grands marchés (Chine, États-Unis). Une contraction économique prolongée réduirait les budgets de beauté haut de gamme, même si la résilience historique du secteur beauté demeure bien supérieure à celle de secteurs plus cycliques.
Comment évaluer le risque en Bourse avec le Max drawdown ?
Recevez nos analyses + le guide gratuit pour investir en Bourse
Le « maximum drawdown » (Abréviation MDD) est un indicateur de gestion du risque très utile lorsque l’on souhaite investir en Bourse car il peut vous aider à déterminer quelle action acheter aujourd’hui en fonction de votre goût du risque. Le maximim drawdown vise à évaluer la perte maximale enregistrée par un portefeuille boursier ou un actif financier sur une période donnée. Il permet donc de mesurer le risque pris par l’investisseur pour dégager un rendement, et par conséquent d’apprécier la qualité de sa stratégie.
Formule de calcul : Max Drawdown = (Vmax – Vmin) / Vmax
Cours de l’action de la société fictive A
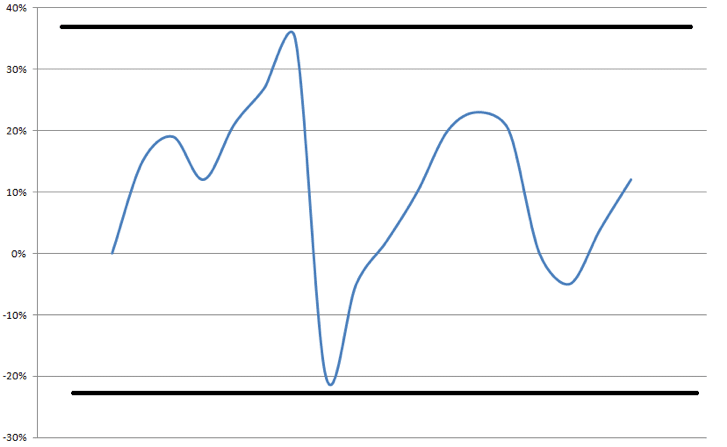
Dans cet exemple le cours de Bourse de la société A évolue progressivement vers une performance de + 36 %, puis chute fortement à – 21 % et finit par se reprendre via une nouvelle hausse.
Un investisseur a placé 1 000 € en actions de la société A. Au point le plus haut, son placement valait 1 360 € et au point le plus bas, il valait 790€.
Calcul du Drawdown selon la formule : (1360 – 790) / 1360 = 41,9 %.
Cela signifie que, dans cet exemple, l’investisseur ayant investi dans des actions de la société A a connu une variation maximale de 41,9 % entre le point le plus haut et le plus bas.
Remarque : le maximum drawdown ne doit pas être confondu avec la « qualité » d’une société cotée en Bourse. Le maximum drawdown exprime la plus forte amplitude entre un cours maximal et un cours minimal sur une période T, c’est donc un indicateur de volatilité historique. Ainsi, même une société ayant d’excellents fondamentaux intrinsèques peut tout à fait subir un drawdown élevé.
Recevez nos analyses + le guide gratuit pour investir en Bourse
*Selon nos analyses graphiques
Source des images : Freepik
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en action présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Rédacteur en chef - Café de la Bourse
Diplômé de l’ICN et de l’ESCP. Louis Yang a travaillé à la Mission Economique, au sein du groupe Lafarge et a été conseiller en gestion de patrimoine indépendant. Il a également été rédacteur et éditeur financiers pour Aol Finance et Yahoo Finance. Louis Yang est auteur pour la librairie du Commerce International, chroniqueur sur BFM et sur B Smart TV ainsi que co-fondateur et rédacteur en chef des sites Café de la Bourse, Café du Patrimoine et Café du Trading.