 Newsletter
 Ebook
 Lexique
 Outils
 Vidéos
 Formation
Les actions du secteur du sport chutent en Bourse : faut-il investir dans Nike, Lululemon ou JD Sports ?

Offres du moment
1 action Warner Bros offerte avec un dépôt min de 50€. Capital à risque*

Obtenez jusqu’à 500$ d’actifs gratuits. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 2,8% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
Nike, Lululemon, JD Sports… Plusieurs grands noms du sport traversent une période particulièrement difficile en Bourse. Après avoir longtemps profité de l’engouement pour le sportswear et les sneakers, ces valeurs ont subi d’importantes corrections, parfois malgré des marques toujours puissantes et un marché mondial qui reste porteur à long terme.
Derrière ces baisses se cachent cependant des réalités différentes : ralentissement de la consommation, concurrence de nouvelles marques, difficultés sur certains marchés stratégiques ou encore attentes élevées des investisseurs en matière de croissance.
Alors, le secteur des équipements sportifs traverse-t-il simplement une mauvaise passe ou assiste-t-on à un changement plus profond du marché ? Et surtout, la chute des cours de Bourse de l’action Nike, l’action Lululemon et l’action JD Sports constitue-t-elle une opportunité pour les investisseurs fin 2026 ? Faut-il investir en Bourse sur ces valeurs au S2 2026 ? Découvrez notre avis et analyse détaillée.
Pourquoi les valeurs du secteur des équipements sportifs chutent-elles ?
Le secteur des équipements sportifs évolue dans un environnement devenu moins favorable. Ralentissement de la consommation discrétionnaire, consommateurs plus attentifs à leurs dépenses, concurrence accrue entre les marques et pression sur les coûts pèsent sur les perspectives de croissance et les marges, autant de facteurs qui incitent les investisseurs à se montrer plus prudents envers les valeurs du secteur.
Action Nike : un redressement qui prend du temps
Nike traverse depuis plusieurs trimestres une phase de transition destinée à relancer sa croissance, mais les investisseurs attendent encore des signes plus convaincants de redressement. Sur l’exercice 2026, le chiffre d’affaires est resté stable en données publiées mais a reculé de 2 % à taux de change constants. Le groupe reste notamment pénalisé par ses difficultés en Chine et par la faiblesse de ses ventes directes aux consommateurs, alors que la concurrence s’est renforcée sur plusieurs segments clés.
Voici quelques points clés pénalisant encore l’action Nike :
- des ventes qui peinent à repartir : le chiffre d’affaires de la marque Nike a reculé de 1 % à taux de change constants sur l’exercice 2026 ;
- des difficultés persistantes en Chine et en Europe, qui ont pesé sur les performances de la marque ;
- un canal « Nike Direct » en net recul : -8 % à taux de change constants sur l’exercice, avec notamment une baisse de 12 % du digital ;
- une concurrence plus forte, notamment sur le running, alors que Nike cherche justement à remettre l’innovation et les produits de performance au cœur de sa stratégie ;
- un turnaround encore à confirmer : la direction reconnaît elle-même que le groupe traverse toujours une période de turbulences malgré les premières améliorations.
Action Lululemon : un spectaculaire coup de frein en Amérique du Nord
Pour l’action Lululemon, la sanction boursière s’explique surtout par la rupture avec les très fortes perspectives de croissance auxquelles les investisseurs avaient été habitués. Au deuxième trimestre 2026, le chiffre d’affaires a reculé de 4 % et les ventes comparables de 9 %. La situation est particulièrement difficile sur son marché historique américain, alors que la marque doit également composer avec l’évolution des goûts des consommateurs, une concurrence accrue et les conséquences des nouvelles politiques commerciales américaines.
Voici quelques points clés pénalisant encore l’action Lululemon :
- un net ralentissement sur le continent américain : chiffre d’affaires en baisse de 8 % et ventes comparables en recul de 12 % au deuxième trimestre ;
- moins de trafic et une conversion plus faible, auxquels s’ajoute une diminution du panier moyen sur le continent américain ;
- une demande et une perception de la marque qui évoluent, Lululemon reconnaissant elle-même l’impact du changement de la demande et du sentiment des consommateurs envers la marque ;
- des droits de douane qui compliquent l’équation, même si le groupe a bénéficié en 2026 de remboursements exceptionnels de certains droits précédemment acquittés ;
- une croissance internationale qui ne compense plus suffisamment les difficultés américaines.
Action JD Sports : consommation sous pression et marché des sneakers moins dynamique
Le cas de JD Sports est différent puisqu’il s’agit avant tout d’un distributeur. Le groupe subit directement la prudence des consommateurs, mais aussi les difficultés rencontrées par certaines grandes marques qu’il distribue. Au deuxième trimestre de son exercice 2026/2027, les ventes comparables ont reculé de 3,1 %, conduisant JD Sports à abaisser ses prévisions de bénéfice annuel. La faiblesse est particulièrement marquée en Amérique du Nord.
Voici quelques points clés pénalisant encore l’action JD Sports :
- un consommateur plus prudent, notamment sous l’effet de la hausse du coût de la vie ;
- un marché de la chaussure moins porteur, avec une faiblesse persistante de certaines gammes arrivant en fin de cycle ;
- moins de produits sneakers très recherchés, notamment en Amérique du Nord, ce qui réduit l’un des moteurs traditionnels de fréquentation des magasins ;
- un environnement très promotionnel, obligeant JD Sports à ajuster ses prix pour rester compétitif ;
- des ventes comparables en recul de 6,8 % en Amérique du Nord au T2, même si l’habillement, les accessoires et le running affichent davantage de résistance ;
- des prévisions revues à la baisse, JD Sports visant désormais un bénéfice avant impôts et éléments d’ajustement compris entre 700 et 800 millions de livres pour l’exercice, contre 750 à 850 millions précédemment.
Le marché des équipements sportifs peut-il renouer avec la croissance fin 2026 ?
Malgré les difficultés actuelles de plusieurs grands acteurs, les fondamentaux du marché des équipements sportifs restent plutôt solides. Aux États-Unis, les ventes de gros du secteur ont encore progressé de 3,7 % en 2025 pour atteindre près de 130 milliards de dollars, soutenues notamment par une participation toujours élevée aux activités sportives.
À plus long terme, les perspectives restent également positives : selon les estimations reprises par McKinsey, le marché mondial du sportswear pourrait progresser d’environ 6 % par an entre 2024 et 2029, contre 7 % entre 2021 et 2024. Il s’agit donc davantage d’un ralentissement de la croissance que d’un marché en déclin.
Le véritable enjeu se situe plutôt dans la redistribution de cette croissance. Les consommateurs restent intéressés par le sport, le running, le fitness et par la mode du sportwear, mais deviennent plus sensibles au rapport qualité-prix et moins fidèles aux grandes marques.
Dans le même temps, des acteurs spécialisés et plus récents gagnent des parts de marché grâce à des produits très différenciés et à une image plus innovante. À court terme, la prudence des consommateurs, les droits de douane et les tensions sur les coûts restent néanmoins des freins importants. Le marché des équipements sportifs possède donc encore un potentiel de croissance significatif, mais le retour de la croissance du secteur ne garantit pas celui de tous ses acteurs : Nike, Lululemon ou JD Sports devront surtout démontrer leur capacité à retrouver de l’innovation, de l’attractivité et des parts de marché.
Faut-il profiter de la chute de l’action Nike, l’action Lululemon et l’action JD Sports pour investir en Bourse ? Avis Café de la Bourse
La forte baisse des actions Nike, Lululemon et JD Sports peut faire apparaître des points d’entrée intéressants, mais une action en baisse n’est pas nécessairement une action bon marché. Chacune de ces entreprises présente des fondamentaux, une valorisation et des perspectives différentes. Il est donc indispensable de les analyser individuellement avant d’envisager un investissement.
Faut-il acheter l’action Nike en 2026 ?
Fondamentalement, l’action Nike reste un dossier de retournement plutôt qu’une valeur de croissance. L’exercice 2026 s’est achevé sur un chiffre d’affaires stable à 46,4 milliards de dollars, mais en baisse de 2 % à devises constantes, tandis que le bénéfice net a encore reculé de 3 %.
Point encourageant : les ventes wholesale progressent de 6 %, signe que la reconstruction du réseau de distribution commence à porter ses fruits. En revanche, Nike Direct reste en difficulté (-6 %) et le marché chinois demeure fragile. Le potentiel de rebond existe donc grâce à la puissance de la marque et au redressement engagé, mais il dépend désormais d’un véritable retour de la croissance organique.
Analyse technique de l’action Nike
Source : ProRealTime Web
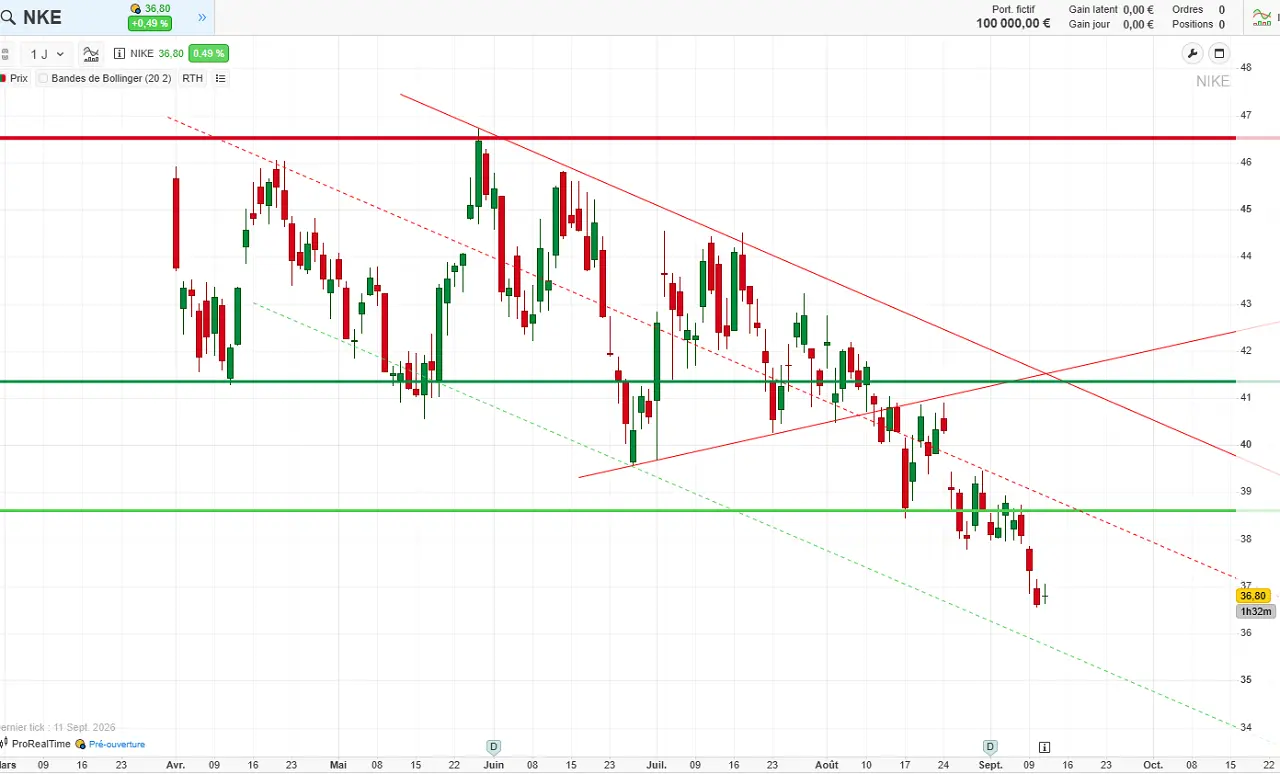
L’action Nike évolue actuellement autour de 36,80 $, toujours au sein d’un canal de tendance baissier. La première résistance majeure se situe à 38,60 $, niveau correspondant également à la médiane de ce canal : son franchissement est indispensable pour envisager un rebond plus durable. La résistance suivante se trouve vers 41,30 $, à proximité de la borne haute du canal. Ce n’est qu’une installation durable au-dessus de 42 $ qui permettrait d’envisager un véritable retournement haussier à court terme, avec 46,55 $ comme premier objectif.
Faut-il acheter l’action Lululemon en 2026 ?
L’action Lululemon représente un investissement plus délicat à évaluer. La forte correction boursière a considérablement réduit les attentes intégrées dans le cours, mais les fondamentaux continuent de se détériorer : au deuxième trimestre 2026, le chiffre d’affaires a reculé de 4 %, les ventes comparables de 9 % et le résultat opérationnel de 13 %.
Surtout, Lululemon prévoit désormais une baisse de 5 % à 7 % de son chiffre d’affaires sur l’ensemble de 2026. La société conserve néanmoins une marque puissante, 1,4 milliard de dollars de trésorerie et une marge brute élevée. L’action peut donc retrouver du potentiel, mais il paraît encore prématuré de considérer que le point bas opérationnel a été atteint.
Analyse technique de l’action Lululemon
Source : ProRealTime Web
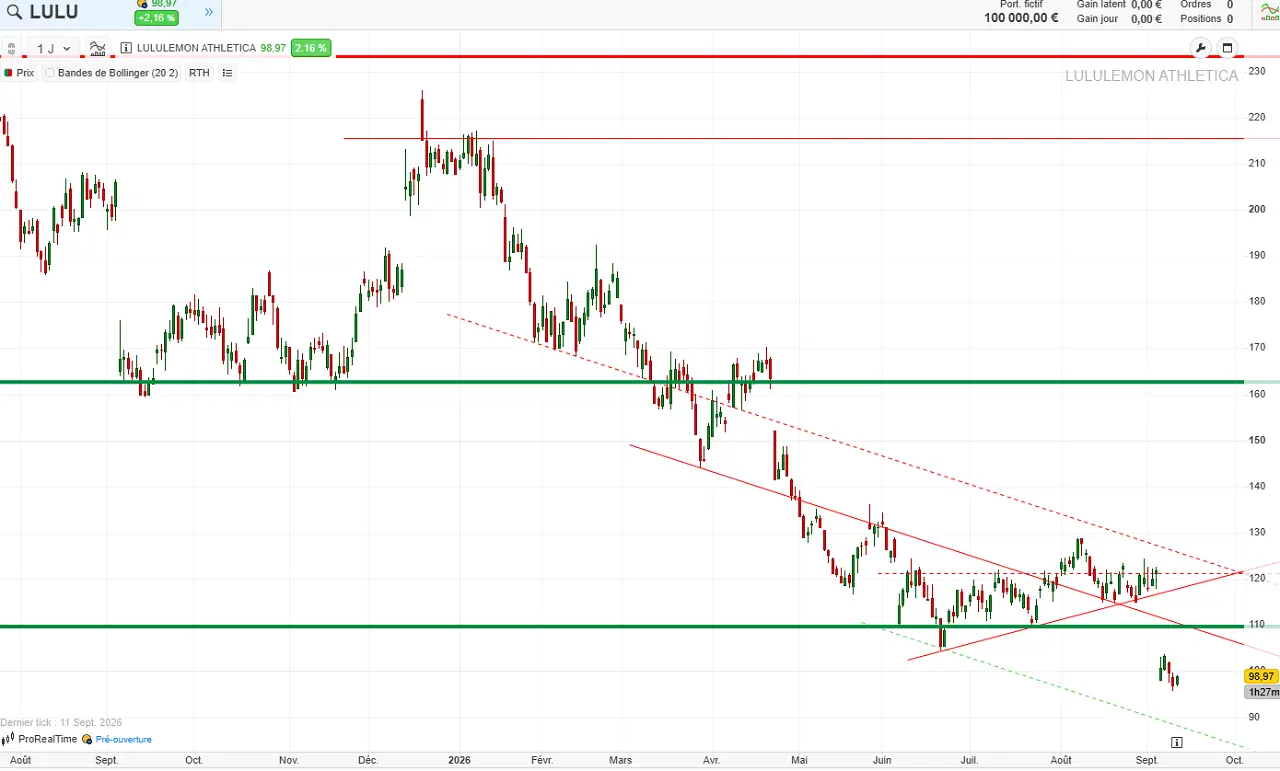
La configuration technique de l’action Lululemon ressemble beaucoup à celle de Nike, avec un titre qui évolue toujours dans un canal de tendance baissier. Depuis les niveaux actuels proches de 99 $, un premier obstacle majeur se situe à 109 $, autour de la médiane du canal, puis à 121 $, proche de sa borne supérieure. Il faudrait toutefois une installation durable autour de 130 $ pour confirmer une sortie du canal et envisager un retournement haussier. Le premier objectif se situerait alors vers 163 $, puis, en extension, à 215 $ et 231 $, des niveaux encore très éloignés.
Faut-il acheter l’action JD Sports en 2026 ?
L’action JD Sports constitue un pari différent : l’entreprise ne doit pas seulement bien exécuter sa stratégie, elle dépend aussi du dynamisme des marques qu’elle distribue et de la consommation discrétionnaire. La faiblesse actuelle du marché des sneakers et la prudence des consommateurs pèsent donc directement sur ses perspectives. La baisse du titre peut rendre la valorisation plus attractive, mais celle-ci doit être appréciée au regard du risque de nouvelles révisions des bénéfices si les ventes restent sous pression. Pour un investisseur, l’action JD Sports apparaît ainsi davantage comme un pari sur une normalisation de la consommation et du marché des chaussures de sport que comme une valeur de croissance défensive.
Analyse technique de l’action JD Sports
Source : ProRealTime Web
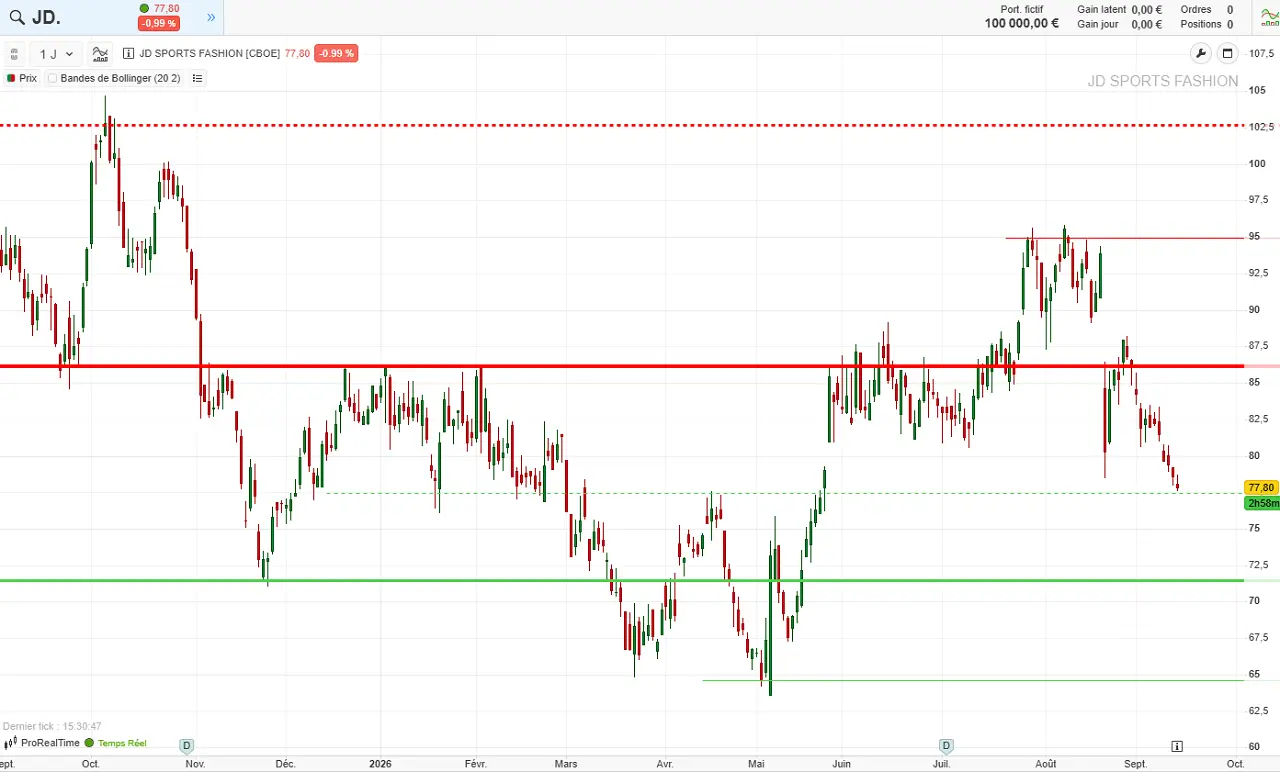
La configuration technique de l’action JD Sports tranche avec celles de l’action Nike et Lululemon, puisqu’aucun canal baissier clairement établi ne se dégage. Le titre travaille actuellement le support des 77,50 pence, dont la tenue sera importante à surveiller. En cas de rupture, les prochains supports majeurs se situent à 71,50 puis 64,50 pence. À la hausse, le franchissement de la résistance des 86,10 pence constituerait un premier signal encourageant, avec 95 pence comme premier objectif, puis la résistance majeure des 102,60 pence en extension.
Comment investir en Bourse dans Nike, Lululemon ou JD Sports en pratique ?
Pour investir dans l’action Nike, l’action Lululemon ou l’action JD Sports, il est possible d’acheter directement ces actions via les meilleurs compte-titres ordinaire (CTO) auprès de courtiers traditionnels comme BoursoBank, Bourse Direct ou Fortuneo par exemple. Les investisseurs peuvent également se tourner vers des néo-courtiers en ligne comme etoro, XTB ou Trade Republic, qui proposent notamment l’investissement fractionné sur certaines actions et des tarifications particulièrement compétitives, parfois même sans commission de courtage sous certaines conditions.
Pour diversifier davantage son investissement, des courtiers en ligne disposant d’une large gamme d’ETF comme Saxo Banque, Interactive Brokers ou Freedom24 peuvent aussi être intéressants.
Toutefois, il n’existe pas encore, à notre connaissance, d’ETF UCITS facilement accessible consacré spécifiquement aux équipementiers sportifs. Les investisseurs doivent donc, pour le moment, se tourner vers des ETF plus larges, notamment axés sur la consommation discrétionnaire, en attendant l’éventuelle arrivée d’ETF spécialisés dans le sport.
Recevez nos analyses + le guide gratuit pour investir en Bourse
Source des images : Magnific
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Responsable éditorial - Café du Trading
Marc Raffard est un expert des marchés financiers, il a travaillé pour de nombreux courtiers et émetteur de produits structurés. Tout au long de sa carrière dans le secteur financier, il a contribué à la démocratisation de pratiques équitables et transparentes. Aujourd’hui, Marc Raffard est engagé dans la promotion de l’investissement socialement responsable avec son blog Scout en Bourse. Expert des ETF et des ETP à levier, il aide les lecteurs de Café de la Bourse et Café du Trading à mieux comprendre le fonctionnement de ces produits et la façon dont ils peuvent être utilisés dans des stratégies d’investissement ou de trading.