 Newsletter
 Ebook
 Lexique
 Outils
 Vidéos
 Formation
Offres du moment
1 action Veolia offerte avec un dépôt min de 50€. Capital à risque*
Livret Distingo sans risque à 4,5% pendant 3 mois + 80€ offerts*
Livret Bforbank à 3,5% pendant 12 mois + jusqu’à 280€ offerts (si ouverture d’un compte courant)*
*Voir conditions sur le site.
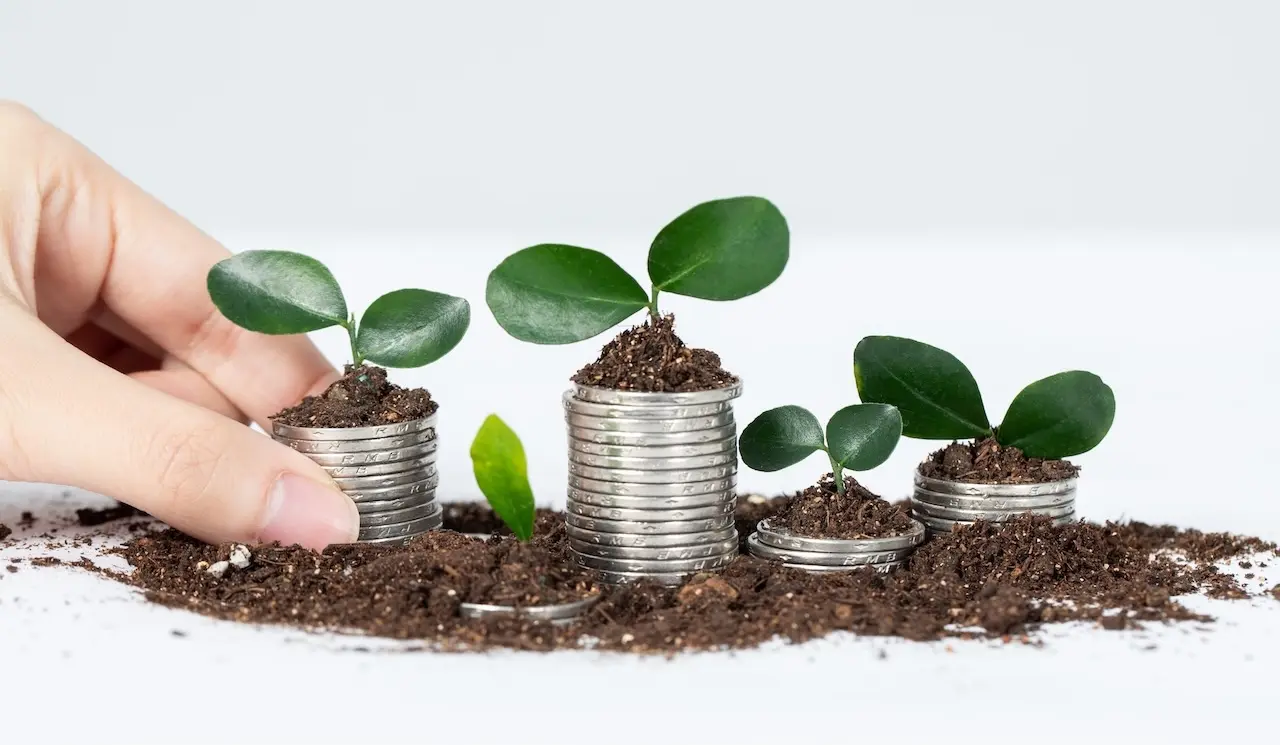
L’épargne ne se résume plus seulement à la recherche de rendement. De plus en plus d’épargnants souhaitent également savoir à quoi sert leur argent et de quelle manière il est investi. L’assurance vie responsable et solidaire s’inscrit dans cette évolution en intégrant des considérations environnementales et sociales dans le choix des placements. Une partie de l’épargne peut ainsi soutenir des entreprises ou des projets dont l’activité produit des effets positifs sur la société. Le contrat devient alors à la fois un outil patrimonial et une manière de donner davantage de sens à son épargne.
Quelques informations à prendre en compte
Parmi les solutions qui se développent actuellement, l’assurance vie responsable et solidaire se distingue par son approche complète. La sélection des supports repose notamment sur des critères destinés à identifier les acteurs engagés dans la transition écologique ou dans des projets à dimension sociale. L’épargnant conserve ainsi le fonctionnement propre à l’assurance vie tout en donnant une orientation particulière à son capital. Plusieurs profils peuvent être concernés, puisque le niveau de risque et la répartition des investissements varient selon les supports retenus. Certains contrats s’inscrivent également dans un environnement mutualiste où la transparence et la gestion sur le long terme occupent une place importante.
Les principes qui fondent ce type de contrat
Les contrats d’assurance vie responsables s’appuient sur une sélection attentive des supports d’investissement proposés aux épargnants. Les sociétés de gestion peuvent notamment utiliser des critères ESG pour examiner les pratiques environnementales, sociales et de gouvernance des entreprises. Certains secteurs ou certaines activités peuvent être écartés lorsque leur fonctionnement ne correspond pas aux engagements définis par le fonds. Une partie des investissements peut également être consacrée à des projets solidaires ou à des structures dont l’activité répond à des enjeux sociaux et environnementaux. Des labels et différentes méthodes d’évaluation permettent alors de mieux identifier les supports répondant à ces objectifs.
Pourquoi ce placement séduit de plus en plus d’épargnants ?
La volonté de donner davantage de sens à son épargne explique en partie l’intérêt porté à ces placements. L’assurance vie solidaire permet de poursuivre cet objectif tout en conservant plusieurs caractéristiques habituelles de l’assurance vie, notamment la possibilité d’effectuer des rachats et le cadre fiscal qui évolue avec l’ancienneté du contrat. Elle peut également répondre à des objectifs de transmission patrimoniale. Les performances dépendent toutefois des supports choisis et de l’évolution des marchés, comme pour toute solution d’investissement comportant un risque de perte en capital. L’intérêt de ce type de contrat réside donc dans la possibilité de concilier des objectifs patrimoniaux avec certaines convictions personnelles.
Les points de vigilance à considérer avant de souscrire
Le caractère responsable ou solidaire d’un placement ne fait pas disparaître les risques financiers. Avant de choisir un contrat, il reste donc essentiel de tenir compte de votre horizon de placement, de vos objectifs et du niveau de risque que vous êtes prêt à accepter. Certains supports peuvent connaître des variations importantes lorsque les marchés évoluent défavorablement. Une attention particulière doit également être accordée aux frais, aux caractéristiques des supports proposés et aux méthodes employées pour sélectionner les investissements responsables. La lecture des documents contractuels et des informations relatives aux fonds permet de disposer d’éléments concrets avant de prendre une décision. L’accompagnement d’un professionnel peut aussi être utile pour construire une allocation cohérente avec votre situation et vos attentes.
Une solution adaptée à différents projets de vie
Ce type de contrat peut trouver sa place dans plusieurs projets patrimoniaux, qu’il s’agisse de préparer sa retraite, d’organiser la transmission d’un capital ou de constituer progressivement une épargne à long terme. Les versements peuvent généralement être réalisés librement ou programmés selon les modalités prévues par le contrat. Vous gardez ainsi la possibilité d’adapter le montant épargné à l’évolution de vos revenus et de vos projets. La dimension responsable apporte une autre manière d’envisager l’utilisation de cette épargne, puisque les supports sélectionnés peuvent contribuer au financement d’activités répondant à des enjeux sociaux ou environnementaux. L’argent investi conserve donc une finalité patrimoniale tout en pouvant soutenir des projets en accord avec certaines valeurs.
Source des images : Magnific
Les informations de Cafedelabourse.com et de ses publications sont données à titre pédagogique. Elles ne constituent en aucun cas des recommandations d’investissement. Le lecteur se doit d’étudier les risques avant d’effectuer toute transaction. Il est seul responsable de ses décisions d’investissement.
Les performances passées ne présument pas des performances futures. L’investissement en actions présente un risque de perte en capital.
Toutes nos informations sont, par nature, génériques. Elles ne tiennent pas compte de votre situation personnelle et ne constituent en aucune façon des recommandations personnalisées en vue de la réalisation de transactions et ne peuvent être assimilées à une prestation de conseil en investissement financier, ni à une incitation quelconque à acheter ou vendre des instruments financiers. Le lecteur est seul responsable de l’utilisation de l’information fournie, sans qu’aucun recours contre la société éditrice de Cafedelabourse.com ne soit possible. La responsabilité de la société éditrice de Cafedelabourse.com ne pourra en aucun cas être engagée en cas d’erreur, d’omission ou d’investissement inopportun.
Partenaires de Café de la Bourse |
-
Retrouvez les publications des partenaires commerciaux de Café de la Bourse, des contenus éditoriaux rédigés par les partenaires et relatifs à la sphère économique et financière. Les opinions exprimées n’engagent que les partenaires.